
Liebe Leserinnen & Leser,
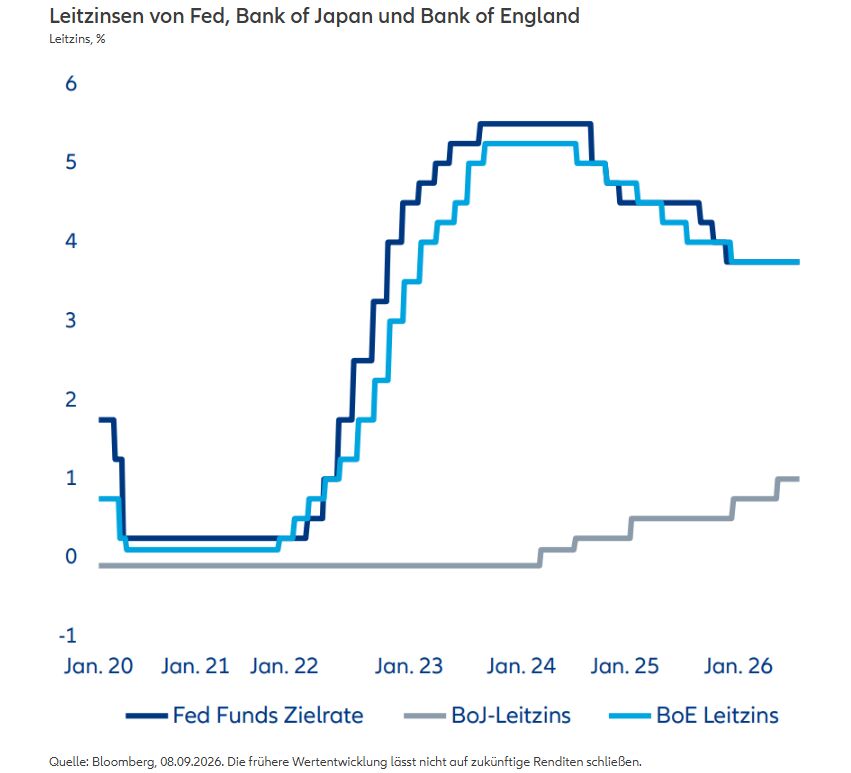
Notenbanken sind es gewohnt, unter Druck zu entscheiden. Das trifft sich gut, denn die kommende Woche stellt drei von ihnen in den Schmelztiegel: Jede muss beurteilen, ob ihr derzeitiger geldpolitischer Kurs geeignet ist, die Inflation dauerhaft zum Zielwert zurückzuführen. Die jüngsten Entscheidungen der US-Notenbank Federal Reserve (Fed), der Bank of Japan (BoJ) und der Bank of England (BoE) sind bemerkenswert unterschiedlich ausgefallen. Für Anleger wird nach den Sitzungen der nächsten Woche zu prüfen sein, wie groß die Unterschiede geblieben sind.
Eine geldpolitische Entscheidung verändert mehr als nur das Zinsniveau – oder belässt es eben unverändert. Sie zeigt, welche Risiken eine Notenbank zu tolerieren bereit ist und welche Belege sie als hinreichend ansieht, um zu handeln. Bei der Fed stehen sowohl die Inflation als auch die institutionelle Glaubwürdigkeit im Blickpunkt, weil an der Spitze ein Wechsel stattgefunden hat und der neue Vorsitzende stärker darauf dringt, die Inflation rasch zur Preisstabilität zurückzuführen. Fed-Chef Kevin Warsh nutzte seine jüngste Rede in Jackson Hole, um zu betonen, dass die Fed noch Arbeit vor sich hat, sollte sich die Inflation nicht überzeugend darauf zubewegen. Die Märkte reagierten darauf, indem sie einer Zinserhöhung im September eine Wahrscheinlichkeit von etwas mehr als 50:50 zuwiesen.
Auch wenn dies durch die Erholung am Arbeitsmarkt gerechtfertigt erscheint, haben zwei weitere Mitglieder des Offenmarktausschusses (FOMC) zuletzt dafür plädiert, dem Disinflationsprozess mehr Zeit zu geben – was sich, wenn auch unbeabsichtigt, mit dem Druck der US-Regierung auf niedrigere Zinsen deckt. Ohne überzeugende neue Inflationsdaten vor der Sitzung besteht ein klares Risiko darin, dass Anleger eine Entscheidung für unveränderte Zinsen als Zeichen dafür werten, dass die Fed unter Vorsitz von Warsh nicht bereit ist, angesichts des Widerstands von außen wie von innen „den Worten auch Taten folgen zu lassen“. Vor diesem Hintergrund wird jede Entscheidung der Fed das Denken der Märkte über den weiteren Zinsverlauf spürbar beeinflussen.
Die BoJ steht vor dem beinahe umgekehrten Problem. Sie muss nicht entscheiden, ob ihre Geldpolitik restriktiv genug ist, sondern sie steuert den Ausstieg aus einer langen Phase außergewöhnlich lockerer Geldpolitik. Statt die Inflation einzudämmen, haben sich die Währungshüter darum bemüht, einen dauerhaften Prozess zu etablieren, in dem sich Löhne, Nachfrage und Inflationserwartungen von der Deflation entfernen. Ihr Problem ist inzwischen eine übermäßige Vorsicht: Deutlich negative Realzinsen führen zu anhaltenden Kapitalabflüssen, zu einer Abwertung der Währung, die neue Inflationsdynamiken erzeugte, und zu einer Zurückhaltung beim Halten lang laufender japanischer Staatsanleihen. Während japanische Regierungen höheren Zinsen häufig entgegengetreten sind, scheint die Regierung Takaichi akzeptiert zu haben, dass höhere Zinsen das kleinere Übel sind, weil sie nötig sind, um den Yen zu stützen und die Risikoprämie lang laufender Staatsanleihen zu senken.
Wie die Fed hat die BoE unter einer langen Phase über dem Ziel liegender Inflation gelitten, doch anders als die Fed hielt sie an einer erkennbar restriktiven Geldpolitik fest, sodass der Beschäftigungsaufbau zum Stillstand kam, das Lohnwachstum nachließ und die Inflation unter den Frühjahrsprojektionen der BoE lag. Das hat der Notenbank Zeit gegeben, das Verhalten der Wirtschaft zu beobachten, und setzt sie weniger als die beiden anderen Notenbanken unter Druck, ihre Geldpolitik unmittelbar zu ändern. Sofern die Arbeitsmarkt- oder Verbraucherpreisdaten (VPI) der nächsten Woche keine dramatisch neuen Erkenntnisse liefern, erwarten wir, dass die BoE stillhält.

Die Woche voraus
In den Vereinigten Staaten ist die Zinsentscheidung der Fed am Mittwoch das wichtigste Ereignis der Woche. Daneben dürften die Einzelhandelsumsätze der Kontrollgruppe (Kernrate) für August wieder zulegen, nachdem sie im Vormonat um 0,4% zurückgegangen waren. Importpreise, Daten vom Immobilienmarkt, die Erstanträge auf Arbeitslosengeld sowie die Philadelphia-Fed-Umfrage runden das Bild ab, das sich den Notenbankern bietet.
In Japan gehen die Handelsdaten am Mittwoch den Inflationsdaten und der BoJ-Entscheidung am Freitag voraus. Die Exporte legten zuletzt um 23,2% gegenüber dem Vorjahr zu, die Importe um 27,8%. Die landesweite Gesamtinflation lag bei 1,9%, die Kernrate bei 1,8%. Angesichts der Aufwertung des Yen im September und der bevorstehenden BoJ-Entscheidung dürften diese Daten weniger Wirkung entfalten als sonst.
Im Vereinigten Königreich liefern die Arbeitsmarkt- und Inflationsdaten, wie oben dargestellt, die letzten Anhaltspunkte vor der BoE-Sitzung am Donnerstag. Die Einzelhandelsumsätze am Freitag geben anschließend Aufschluss über die Nachfrage der privaten Haushalte.
Andernorts dürfte die chinesische Industrieproduktion um 4,8% zulegen nach zuvor 4,5%, während für die Einzelhandelsumsätze ein Anstieg des Wachstums auf 0,8% von zuvor 0,6% erwartet wird. Im Euroraum stehen die Industrieproduktion und die endgültigen Inflationsdaten für August an, in Deutschland die ZEW-Konjunkturerwartungen und die Erzeugerpreise.
Beobachten Sie mit uns die Notenbanken, wenn sie sich im Schmelztiegel an die Arbeit machen – und denken Sie daran: Am aufschlussreichsten dürften die Risiken sein, die die Währungshüter mit ihren Entscheidungen zu tolerieren bereit sind.
Ihr,
Sean Shepley
Senior Economist
Weitere beliebte Meldungen:


