
Während Unternehmen darum wetteifern, vom KI-Boom zu profitieren, entwickelt sich die Wassersicherheit zu einem wesentlichen Risiko entlang der gesamten Wertschöpfungskette. Obwohl primär Rechenzentren für Schlagzeilen sorgen, bleibt die Halbleiterherstellung eine der wasserintensivsten Aktivitäten der Wertschöpfungskette, die eine zuverlässige Versorgung mit hochreinem Wasser erfordert. Infolgedessen wird das Management von Wasserrisiken zu einer strategischen Fähigkeit für Halbleiterunternehmen.
Die entscheidende Rolle von sauberem Wasser in der Halbleiterproduktion
Die Chipherstellung ist sehr wasserintensiv, insbesondere während der Waferfertigung. Die Herstellung fortschrittlicher Halbleiter erfordert große Mengen an Reinstwasser, das nicht immer direkt aus kommunalen Systemen bezogen werden kann, insbesondere während Dürreperioden.
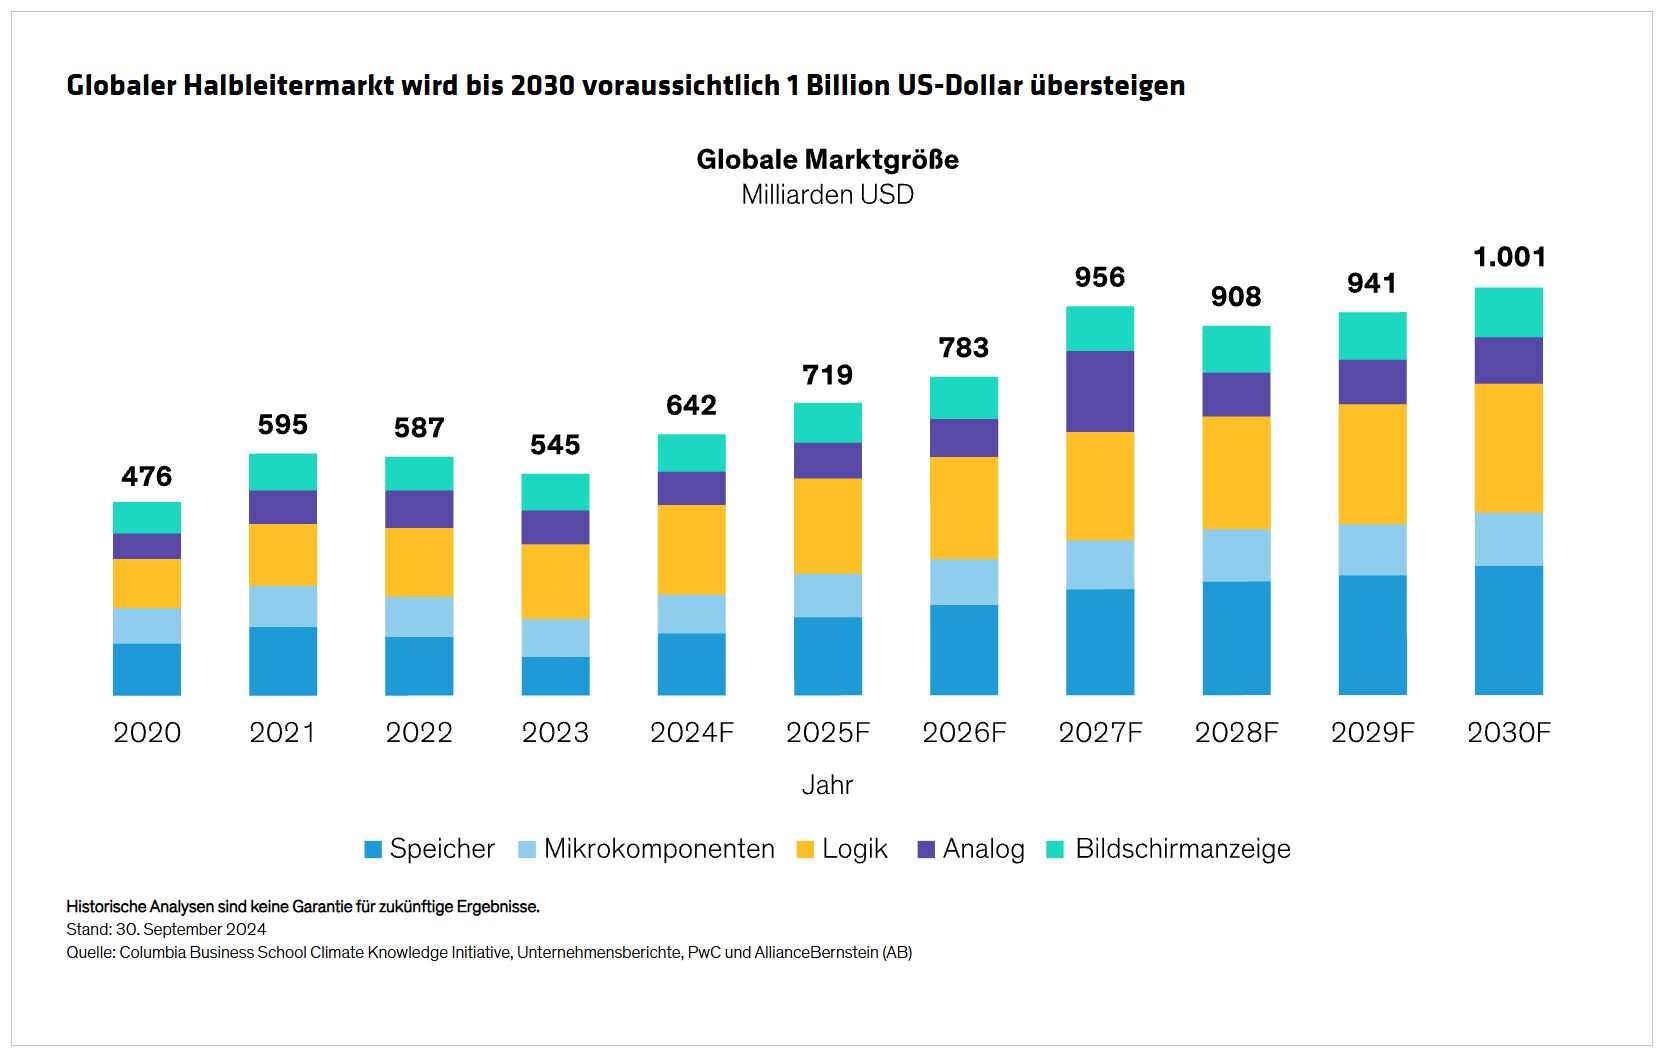
Unterdessen wird erwartet, dass die KI-gesteuerte Nachfrage nach Chips die Halbleiterindustrie bis 2030 auf eine Marktgröße von mindestens 1 Billion US-Dollar vorantreiben wird (Abbildung 1), wobei eine aktuelle McKinsey-Analyse die Größe der Branche für 2030 auf 1,6 Billionen US-Dollar und BofA auf 2,7 Billionen US-Dollar beziffert.
Während China, Taiwan und Japan weiterhin führend in der Fertigung bleiben, steht die US-Produktion vor einem Wachstum, da sich die Rückverlagerung im Rahmen des CHIPS and Science Act von 2022 beschleunigt.
Die Auswirkungen von Wasserstress auf Halbleiterhersteller
Mit der Ausweitung der Fertigungskapazitäten ist die weltweite Wasserentnahme der Halbleiterindustrie auf dem Weg, von heute rund 984 Milliarden Liter pro Jahr auf etwa 1475–1720 Milliarden Liter bis 2030 zu steigen und sich bis Mitte der 2030er Jahre zu verdoppeln. Ohne nennenswerte Ausgleichsmaßnahmen könnten Hersteller in Regionen mit Wasserstress mit wachsenden operativen und finanziellen Risiken konfrontiert werden. Die Herausforderung ist dringend, da sich rund 40 % der bestehenden Fertigungsanlagen in Wassereinzugsgebieten befinden, die entweder unter extremem Wasserstress leiden oder dafür anfällig sind.

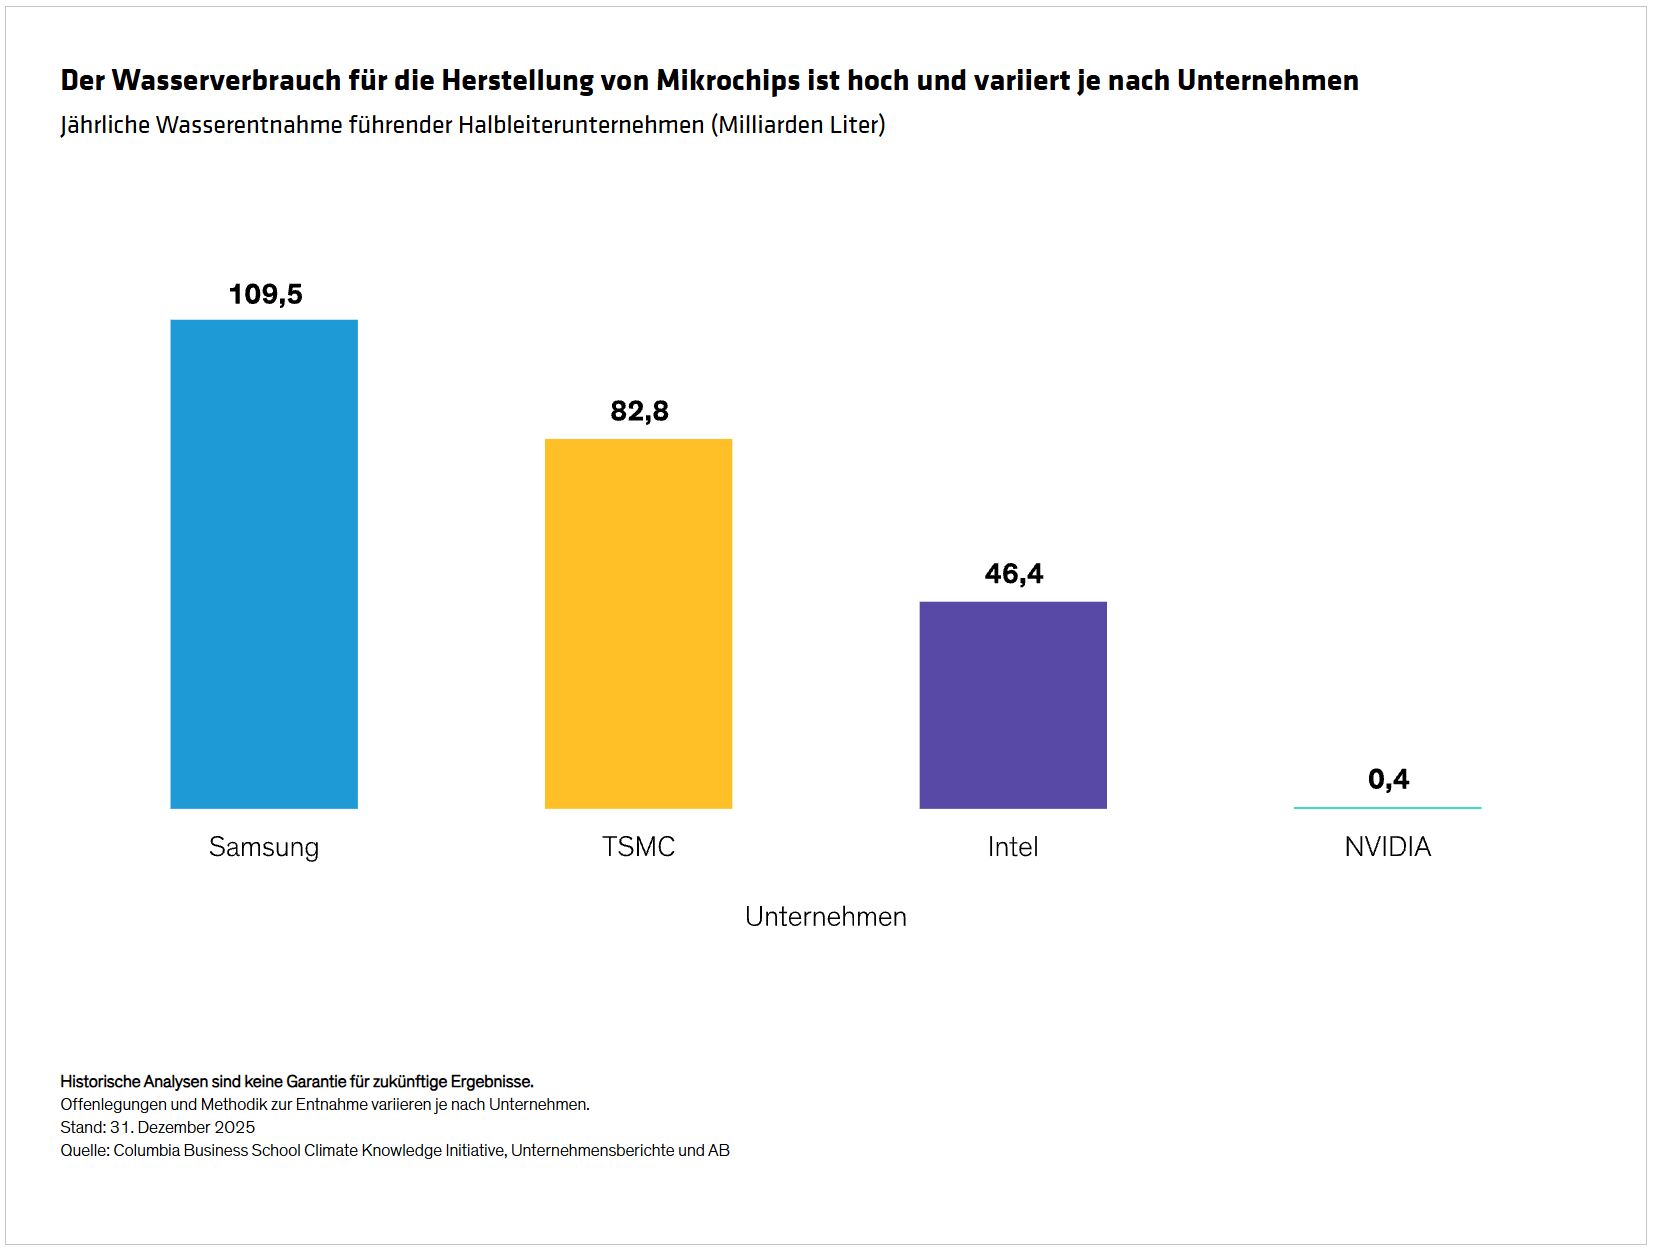
Der Wasserbedarf ist bereits jetzt enorm. Taiwan Semiconductor Manufacturing (TSMC), Samsung Electronics und Intel gehören zu den größten Verbrauchern mit jährlichen Entnahmen in Milliarden von Litern (Abbildung 2). Der direkte Wasserfußabdruck von NVIDIA ist wesentlich geringer, da das Unternehmen die Fertigung auslagert. Unserer Ansicht nach ist es jedoch weiterhin anfällig für die damit verbundenen Lieferkettenrisiken.
Darüber hinaus könnte der steigende Strombedarf durch die beschleunigte Einführung von KI in einigen Regionen zusätzlichen Druck auf die Wasserressourcen ausüben und bestehende Herausforderungen für Halbleiterhersteller verschärfen. Infolgedessen wird das Wassermanagement zu einem Unterscheidungsmerkmal in der gesamten Halbleiterindustrie.
Wie Chiphersteller mit Wasserrisiken umgehen
Ob zu viel, zu wenig oder zu stark verschmutzt, Wasserrisiken treten in verschiedenen Formen auf, sind aber von Natur aus lokal und erfordern ebenso lokale Lösungen.
Im Jahr 2021 sah sich TSMC während Taiwans schlimmster Dürre seit einem halben Jahrhundert mit staatlich verhängten Wasserbeschränkungen konfrontiert. Um den Betrieb aufrechtzuerhalten, transportierte das Unternehmen Wasser per Lkw zu wichtigen Produktionszentren, einhergehend mit strengen Einsparmaßnahmen. Heute investiert es in die langfristige Resilienz seiner neuen Standorte im trockenen amerikanischen Südwesten, einschließlich einer 6 Hektar großen Wasseraufbereitungsanlage in Arizona, um nachhaltiges Wachstum zu unterstützen.
Samsung Electronics verfolgt einen anderen Weg und strebt an, bis 2030 auf das Niveau der Wasserentnahme von 2021 zurückzukehren. Im Mittelpunkt dieser Bemühungen steht die Ausweitung der Wasserwiederverwendung durch die Aufbereitung und das Recycling von Produktionswasser, wodurch die Abhängigkeit von neuen Wasserentnahmen verringert wird. Pilotprojekte in seinen Anlagen in Giheung und Hwaseong zielen darauf ab, bis 2029 täglich 120.000 Tonnen wiederzuverwenden.
Der Wasserverbrauch von NVIDIA erscheint vergleichsweise gering, aber es betreibt ein „fabless“-Geschäftsmodell und lagert die Chipherstellung an Partner wie TSMC und Samsung aus. Dennoch bleiben die zugrunde liegenden Wasserrisiken über seine Partner eingebettet.
Zusammengenommen deuten diese Beispiele darauf hin, dass das Management von Wasserrisiken eher zu einer strategischen Fähigkeit als zu einer reinen Compliance-Aufgabe wird.
Wie ein starkes Wassermanagement aussieht
Aus unserer Sicht sind möglicherweise diejenigen Unternehmen am besten für zukünftiges Wachstum positioniert, die ihre Betriebsabläufe und Lieferketten an lokale Wasserbeschränkungen anpassen können. Letztendlich kann ein starkes Wassermanagement eine bessere langfristige Unternehmensleistung unterstützen.
Die meisten Investoren verlassen sich auf die Offenlegungen der Unternehmen, um das Wasserrisiko zu bewerten, aber diese Berichte allein vermitteln selten das vollständige Bild. Wir sind davon überzeugt, dass die Bewertung der Wasserresilienz einen breiteren Rahmen erfordert, der über die berichteten Kennzahlen hinausgeht. Wir suchen nach Belegen dafür, dass Unternehmen in Systeme zur Wasserwiederverwendung investieren, die Süßwasserentnahme reduzieren, aussagekräftige Leistungskennzahlen offenlegen, sich mit lokalen Interessengruppen engagieren, die Bedingungen der lokalen Wassereinzugsgebiete verstehen und diese Aspekte in ihre Kapitalallokationsentscheidungen einbeziehen. Diese tiefergehende Analyse kann Investoren bei der Beurteilung helfen, ob Unternehmen wasserbezogene Risiken effektiv steuern und ihre Betriebsabläufe auf eine langfristige Resilienz ausrichten.
Im Rahmen dieser Analyse betrachten wir aktives Engagement* als entscheidend, nicht nur zwischen Investoren und Chipherstellern, sondern auch zwischen den Unternehmen und den Gemeinden, die sich ihre begrenzten Wasserressourcen teilen. Engagement kann Investoren dabei helfen, zwischen Unternehmen zu unterscheiden, die Wasserrisiken proaktiv steuern, und solchen, die diese möglicherweise unterschätzen. Diskussionen über Wiederverwendungsziele, Investitionen in die Wasserrückgewinnung, Offenlegungspraktiken und die Wasserplanung auf Standortebene bieten wichtige Einblicke in die Fähigkeit eines Unternehmens, zukünftige Wasserengpässe zu bewältigen.
Die Verfügbarkeit und Qualität von Wasser sind entscheidende Produktionsfaktoren für die Halbleiterherstellung und letztendlich für die Rentabilität. Angesichts der sich beschleunigenden KI-getriebenen Nachfrage könnten Investoren davon profitieren, über das reine Produktionswachstum hinauszublicken und zu bewerten, ob die Unternehmen über die nötigen Wasserressourcen verfügen werden, um dieses Wachstum zu unterstützen. Aus unserer Sicht werden die Branchenführer diejenigen sein, die Wasserressourcen am effektivsten sichern, verwalten und diversifizieren können und so eine wachsende Ressourcenherausforderung in einen Wettbewerbsvorteil verwandeln.
Von Sara Rosner, Direktorin—Responsible Investing Research bei AllianceBernstein
Weitere beliebte Meldungen:


*AllianceBernstein (AB) tritt mit Emittenten in Dialog, wenn das Unternehmen der Ansicht ist, dass dies im besten finanziellen Interesse seiner Kunden liegt.
