
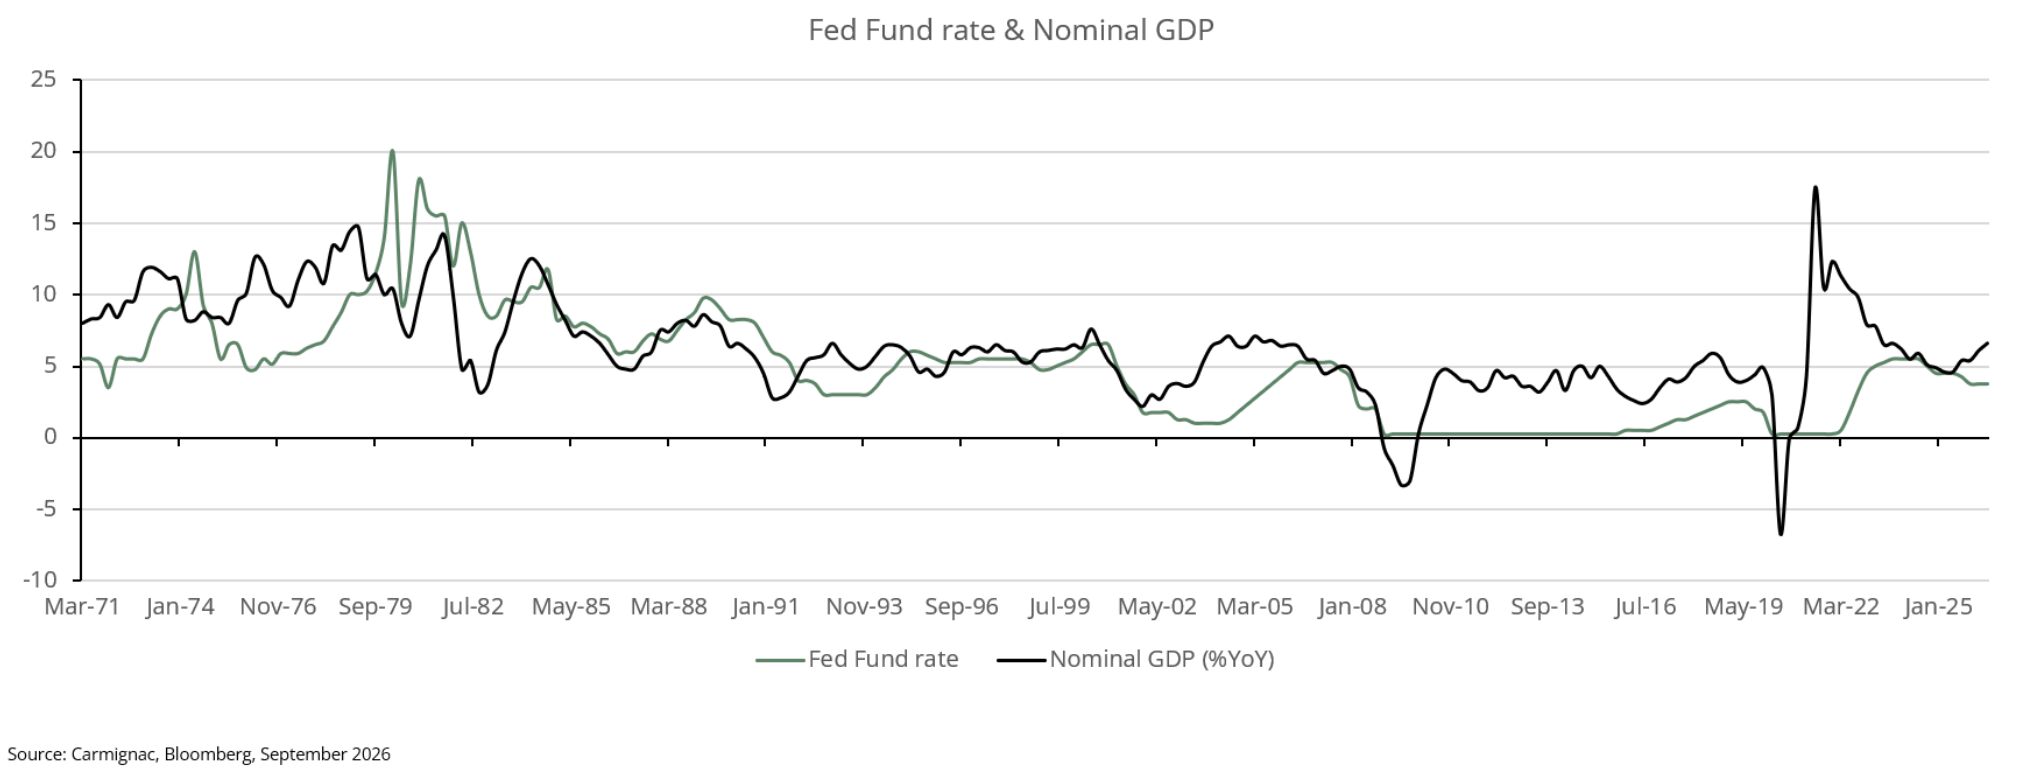
Es wird allgemein erwartet, dass die Federal Reserve (Fed) die Leitzinsen um 25 Basispunkte auf den Zielkorridor von 3,75 % bis 4,00 % anheben wird.
Die Kombination aus einer über dem Ziel liegenden Inflation, steigenden Energie- und Rohstoffpreisen, Vollbeschäftigung und einer außergewöhnlich robusten Konjunktur erfordert eine Straffung der Geldpolitik durch die Fed.
Was die Inflation betrifft, so liegen sowohl die Gesamtinflation mit 0,4 % im Monatsvergleich (3,4 % im Jahresvergleich) als auch die Kerninflation mit 0,3 % im Monatsvergleich (2,4 % im Jahresvergleich) weiterhin deutlich über dem Zielwert. Der Kern-PCE, der wichtigste Indikator der Fed für die zugrunde liegende Inflation, liegt mit 3,3 % im Jahresvergleich sogar noch höher als der Kern-CPI – also 130 Basispunkte über dem Zielwert.
Dies ist ein seit fünfeinhalb Jahren andauerndes Problem und Kevin Warsh hat sich zu diesem Thema immer wieder deutlich geäußert. Auch ein weiteres prominentes Fed-Mitglied, Christopher Waller, hat erklärt, dass seine Entscheidung auf den jüngsten Inflationsdaten basieren werde, die stark ausgefallen sind.
Mit Blick auf die Zukunft lag die Lebensmittelinflation bei moderaten 2,6 % im Jahresvergleich, doch die Preise für Agrarrohstoffe deuten auf eine Beschleunigung in Richtung 4 % zu Beginn des nächsten Jahres hin. Unterdessen erreichen die Energiepreise immer neue Höchststände und der Iran nutzt weiterhin seine regionalen Stellvertreter, um den Druck auf die USA im Vorfeld der Zwischenwahlen zu erhöhen. Lebensmittel und Kraftstoffe schüren das Inflationsfeuer.
Bei den Kerngütern deuten eine Reihe von Angebotsschocks in den Bereichen Energie, Lebensmittel, Fracht und internationale Schifffahrt in Verbindung mit protektionistischen Maßnahmen und einem schwachen Dollar auf einen Preisanstieg bis zum Jahresende hin.
Auf dem Arbeitsmarkt liegt die Arbeitslosenquote bei 4,1 % und damit unter dem Wert, der allgemein als Vollbeschäftigung gilt (nach Angaben der Fed selbst bei 4,2 %).
Angesichts eines Beschäftigungszuwachses von durchschnittlich mehr als 70.000 Arbeitsplätzen pro Monat in den letzten drei Monaten und durchschnittlich 100.000 pro Monat in den letzten sechs Monaten könnten auch Spannungen auf dem Arbeitsmarkt und erneuter Lohndruck entstehen.
Unterdessen liegt die Beschäftigungsschwelle – also das monatliche Beschäftigungswachstum, das erforderlich ist, um die Arbeitslosenquote stabil zu halten – angesichts der aktuellen US-Einwanderungspolitik höchstwahrscheinlich bei null. Vor diesem Hintergrund wird erwartet, dass die durchschnittlichen Stundenlöhne von ihrem derzeitigen Vorjahreswachstum von +3,1 % anziehen werden, während Frühindikatoren wie der Atlanta Wage Tracker darauf hindeuten, dass das Lohnwachstum in Richtung +4 % steigen könnte.
All dies spielt sich vor dem Hintergrund eines außergewöhnlich starken Konjunkturzyklus ab. Der derzeitige Investitionsboom bei KI und Technologie-Investitionen scheint immun gegen die traditionellen zyklischen Gegenwinde wie steigende Preise und Anleiherenditen zu sein, da sich die Technologieunternehmen weiterhin in einem Wettrüsten befinden. Die Vermögenseffekte sind besonders stark, gestützt durch lebhafte Aktienmärkte und eine hohe Beteiligung der privaten Haushalte an den Finanzmärkten.
Dies lässt sich vielleicht am besten daran veranschaulichen, dass die finanziellen Rahmenbedingungen in den USA selten so günstig waren – selbst wenn die Märkte für das kommende Jahr eine Straffung um rund 100 Basispunkte erwarten und die Anleiherenditen weiterhin neue Höchststände erreichen.
Das wirft eine wichtige Frage auf: Wo liegt der neutrale Zinssatz (der Zinssatz, der die Konjunktur weder ankurbelt noch bremst) heute tatsächlich? Fed-Mitglieder tendieren dazu, ihn irgendwo zwischen 3,00 und 3,25 % anzusetzen, doch einige Untersuchungen deuten darauf hin, dass er im aktuellen Zyklus bis zu 4 % betragen könnte. Das würde wiederum bedeuten, dass die aktuellen Leitzinsen tatsächlich eher akkommodierend als restriktiv sind.
Schließlich hat sich Kevin Warsh in eine Sackgasse manövriert. Er begann mit einer hawkischen Antrittsrede und schlug dann im Juli einen eher dovishen Ton an – eine Kehrtwende, die zu einem Anstieg der langfristigen Anleiherenditen führte. Würde er dasselbe Muster wiederholen, nachdem er sich in Jackson Hole auf die hawkische Seite gestellt hat, würde dies seiner Glaubwürdigkeit und damit auch der hundertjährigen Währungsinstitution erheblichen Schaden zufügen.
Von Kevin Thozet, Mitglied des Investment-Komitees bei Carmignac
Weitere beliebte Meldungen:


