
Zentrale Erkenntnisse
- Die lange erwarteten Katalysatoren für eine Outperformance von Small Caps scheinen sich nun auch in den Renditen zu zeigen: In dem am 31. Juli 2026 endenden Einjahreszeitraum lag die Anlageklasse 1.400 Basispunkte vor Large Caps.
- Die relativen Bewertungen von Small Caps liegen weiterhin nahe historischen Tiefständen, während die Konsensschätzungen für die kommenden drei Jahre ein Gewinnwachstum im niedrigen bis mittleren zweistelligen Prozentbereich erwarten lassen. Diese Kombination könnte einen attraktiven Einstiegszeitpunkt unterstützen.
- Wir sind der Ansicht, dass Deregulierung, Reshoring und die KI-Investitionsausgaben der Hyperscaler ein günstiges Umfeld für Small Caps schaffen und Anlegern möglicherweise eine attraktive Möglichkeit bieten, die starke Konzentration auf Mega Caps zu diversifizieren.
Obwohl US-Small-Cap-Aktien in den vergangenen Jahren solide absolute Renditen erzielt haben, blieben sie kontinuierlich hinter ihren Large-Cap-Pendants zurück. Auch wenn die relativen Bewertungen bereits seit einiger Zeit attraktiv sind, fehlten der Anlageklasse die fundamentalen Katalysatoren, die für ein nachhaltiges Gewinnwachstum erforderlich sind.
Heute scheinen diese lange erwarteten Katalysatoren jedoch Wirkung zu entfalten: eine unternehmensfreundliche US-Politik, ein weniger restriktives regulatorisches Umfeld und massive Kapitalinvestitionen in die KI-Infrastruktur.
Da diese Katalysatoren nun vorhanden sind, glauben wir, dass sich eine Führungsrolle der Small Caps abzuzeichnen beginnt. Die Argumente für diese Anlageklasse stützen sich dabei auf fünf Säulen: relative Bewertungen nahe historischen Tiefständen, eine einsetzende Gewinnbeschleunigung, eine durch KI-Infrastruktur gestützte nachhaltige Lieferkette, eine stärkere Ausrichtung auf den Binnenmarkt als Stabilitätsanker im makroökonomischen Umfeld und eine Diversifizierung weg von der Konzentration auf Mega Caps.
Ein Jahr der Führungsrolle von Small Caps
In dem am 31. Juli 2026 endenden Einjahreszeitraum erzielten Small Caps sowohl absolut als auch relativ eine starke Performance und übertrafen Large Caps um 1.400 Basispunkte.
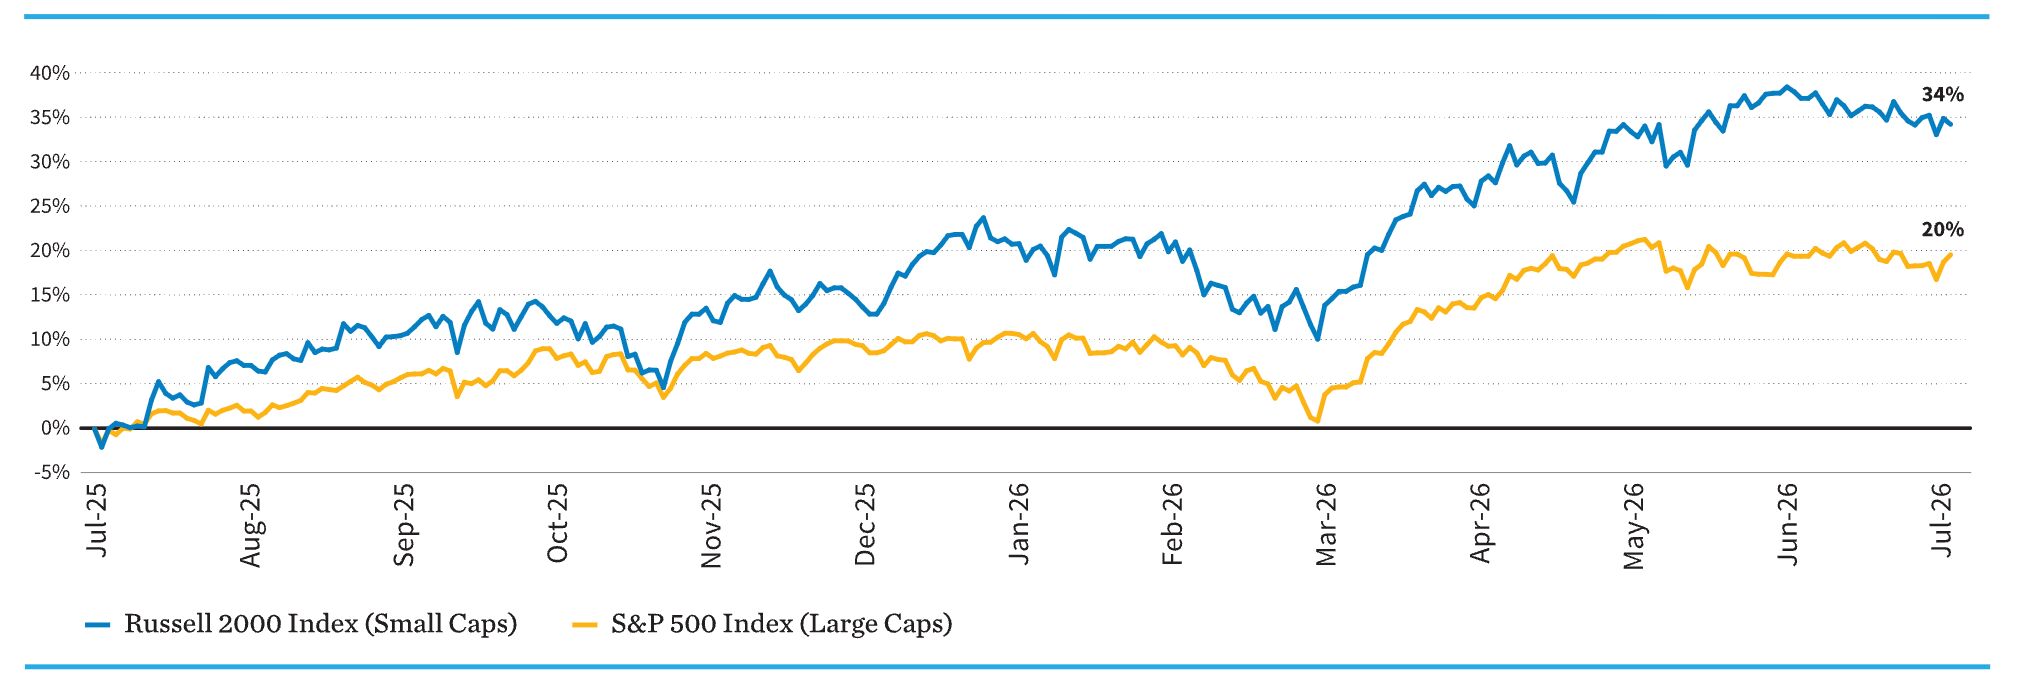

Quellen: FactSet und William Blair, Stand: 31. Juli 2026. Die Wertentwicklung in der Vergangenheit ist kein Indikator für zukünftige Renditen. Eine direkte Anlage in einen nicht verwalteten Index ist nicht möglich.
Säule 1: Relative Bewertungen nahe historischen Tiefständen
Small-Cap-Aktien wurden historisch mit einem leichten Aufschlag gegenüber Large-Cap-Aktien gehandelt, was das höhere Wachstums- und Renditepotenzial widerspiegelt, das typischerweise mit Investitionen in kleinere Unternehmen verbunden ist. Zum 30. Juni 2026 wurden Small Caps mit einem erwarteten Kurs-Gewinn-Verhältnis von 0,77 im Verhältnis zu Large Caps gehandelt und lagen damit deutlich unter dem historischen Median von 1,04 sowie außerhalb der Bandbreite von einer Standardabweichung.
Der relative Rückgang der Small-Cap-Bewertungen gegenüber Large Caps im vergangenen Jahrzehnt lässt sich auf mehrere Faktoren zurückführen, darunter ein gedämpftes Wirtschaftswachstum und ein in den vergangenen Jahren langsameres Gewinnwachstum bei Small Caps im Vergleich zu Large Caps.
Demgegenüber wurde die starke Entwicklung der Large-Cap-Indizes maßgeblich von einer kleinen Zahl digital ausgerichteter Mega-Cap-Aktien beeinflusst, die eine deutliche Beschleunigung ihres Gewinn- und Free-Cashflow-Wachstums verzeichneten und dadurch ihre Bewertungen erhöhten. Historisch gingen Phasen mit ähnlich hohen Bewertungsabschlägen bei Small Caps Perioden einer Small-Cap-Outperformance voraus. Dies deutet darauf hin, dass die heutige Bewertungslücke eher eine Chance für eine Rückkehr zum Mittelwert als eine dauerhafte Neubewertung darstellen könnte.
Bei niedrigen Bewertungen und einer geringen Positionierung der Anleger könnte jede Trendwende beim Gewinnwachstum von Small Caps als Katalysator für eine nachhaltige Neubewertung dienen.
Relatives erwartetes KGV: Small Caps vs. Large Caps
Small Caps werden mit einem der höchsten relativen Bewertungsabschläge gegenüber Large Caps seit Jahrzehnten gehandelt und liegen deutlich unter ihrem langfristigen historischen Verhältnis. Dies deutet darauf hin, dass der Markt derzeit nur begrenzte Wachstumserwartungen für kleinere Unternehmen einpreist und damit Spielraum für eine Neubewertung lässt, falls sich diese Einschätzung verändert.
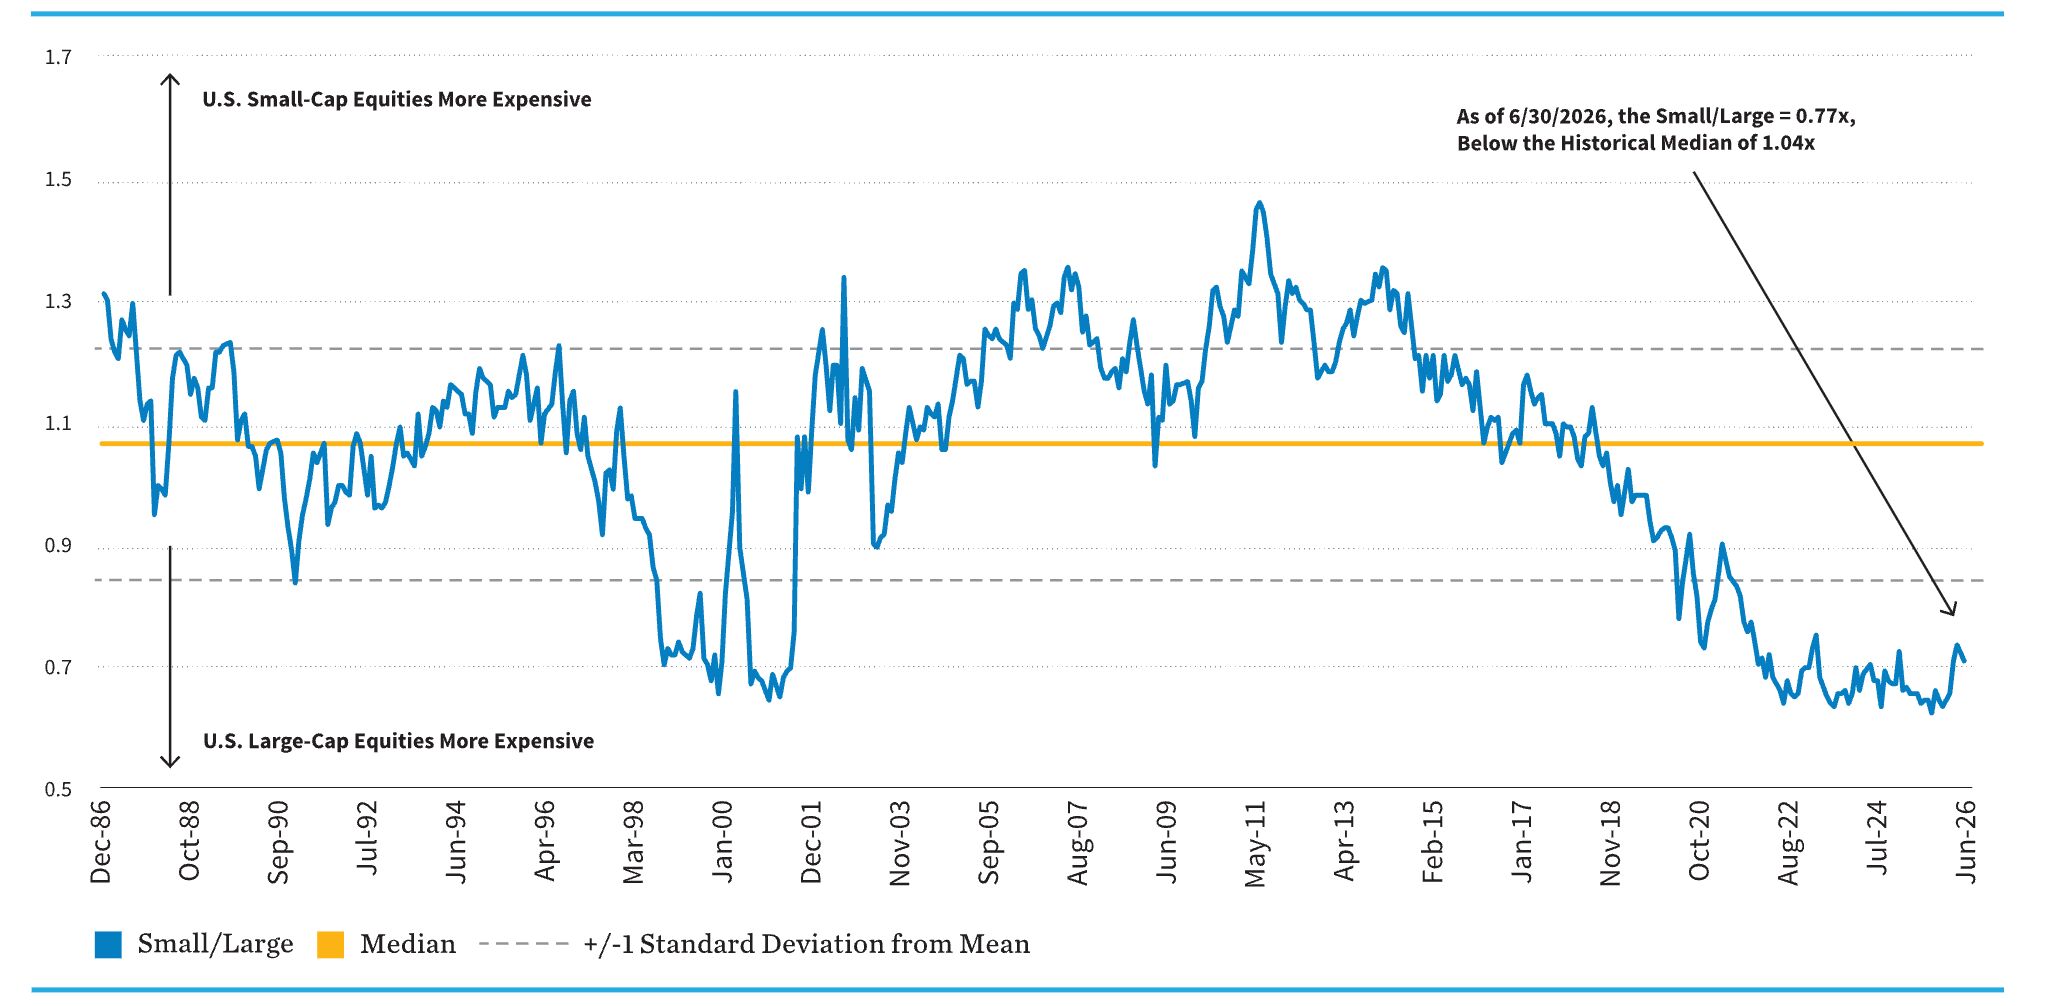
Quellen: Bank of America Merrill Lynch und William Blair, Stand: 30. Juni 2026. Die Bewertungsmethode schließt unprofitable Unternehmen aus. Small-Cap-Aktien werden durch den Russell 2000 Index repräsentiert, Large-Cap-Aktien durch den Russell Top 200 Index. Die Wertentwicklung in der Vergangenheit ist kein Indikator für zukünftige Renditen. Eine direkte Anlage in einen nicht verwalteten Index ist nicht möglich.
Säule 2: Gewinnwachstum beschleunigt sich
Small Caps durchliefen zwischen 2023 und 2024 eine Gewinnrezession, die unter anderem auf ihren höheren Anteil variabel verzinslicher Verbindlichkeiten und die höheren Finanzierungskosten in einem Umfeld gestiegener Zinsen zurückzuführen war.
Das Gewinnwachstum ist zuletzt jedoch wieder in den positiven Bereich zurückgekehrt und markiert damit einen Wendepunkt. Die Konsensschätzungen gehen für die kommenden drei Jahre von einem Wachstum im niedrigen bis mittleren zweistelligen Prozentbereich aus. Diese Beschleunigung des Gewinnwachstums scheint zudem breit abgestützt zu sein und erstreckt sich auf Industrieunternehmen, Rohstoffunternehmen und weitere zyklisch ausgerichtete Sektoren, die mit dem Ausbau der KI-Infrastruktur und dem Reshoring der heimischen Produktion verbunden sind. Sie konzentriert sich also nicht auf einen einzelnen, eng begrenzten Katalysator, was für die Nachhaltigkeit der Erholung spricht.
Da sich das Gewinnwachstum beschleunigt und die Bewertungen weiterhin mit einem deutlichen Abschlag gegenüber Large Caps gehandelt werden, bieten Small Caps unserer Ansicht nach einen Einstiegspunkt mit einem attraktiven Risiko-Rendite-Profil.
Small Caps vor robustem Gewinnwachstum
Das Gewinnwachstum von Small Caps drehte 2025 deutlich ins Positive und dürfte bis 2028 robust bleiben. Die Konsensschätzungen erwarten in jedem Jahr ein zweistelliges Wachstum.
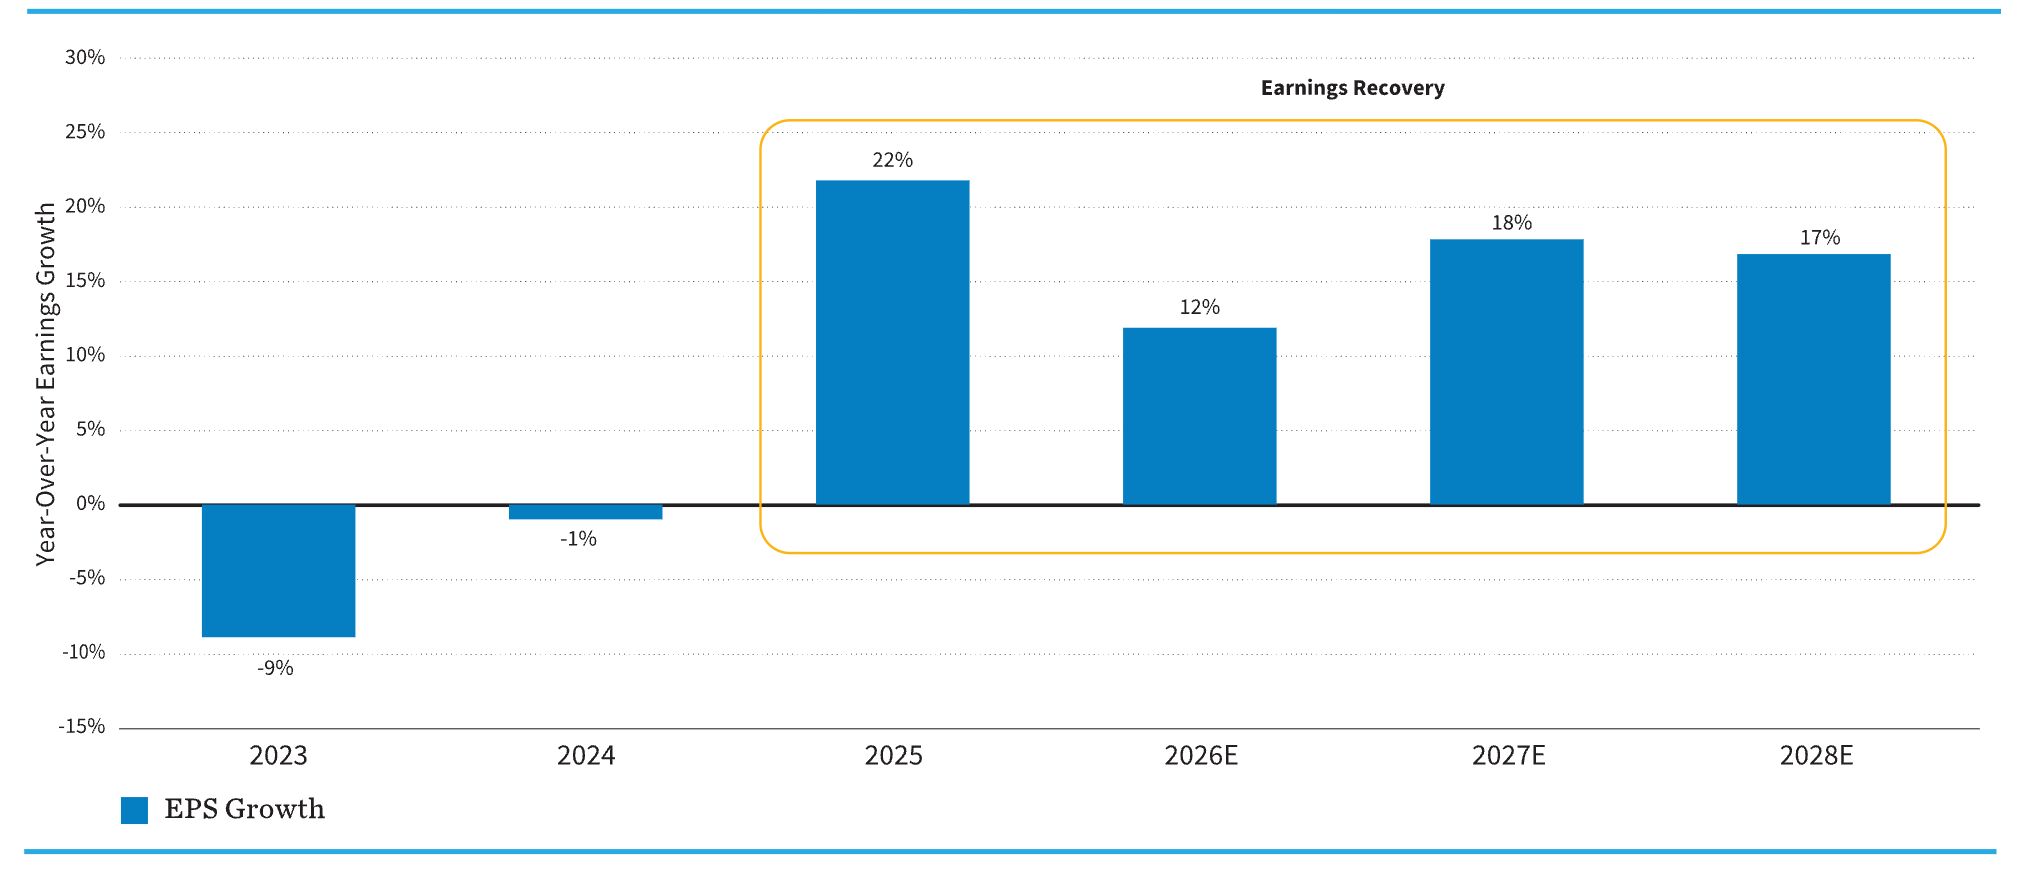
Quellen: FactSet und William Blair, Stand: 17. Juni 2026. Small-Cap-Aktien werden durch den S&P 600 Index repräsentiert. Eine direkte Anlage in einen nicht verwalteten Index ist nicht möglich. E steht für Schätzung.
Säule 3: KI-Infrastruktur treibt eine nachhaltige Lieferkette an
Wir sind der Ansicht, dass kleinere Unternehmen gut positioniert sind, um von den beträchtlichen Kapitalinvestitionen zu profitieren, die mehrere Mega-Cap-Technologieunternehmen in den Aufbau von KI-Infrastruktur tätigen. So dürften die Investitionsausgaben, Capex, großer Technologieunternehmen wie Microsoft, Amazon, Alphabet, Meta und Oracle in den kommenden beiden Jahren jeweils die Marke von 700 Milliarden US-Dollar beziehungsweise 1 Billion US-Dollar überschreiten.
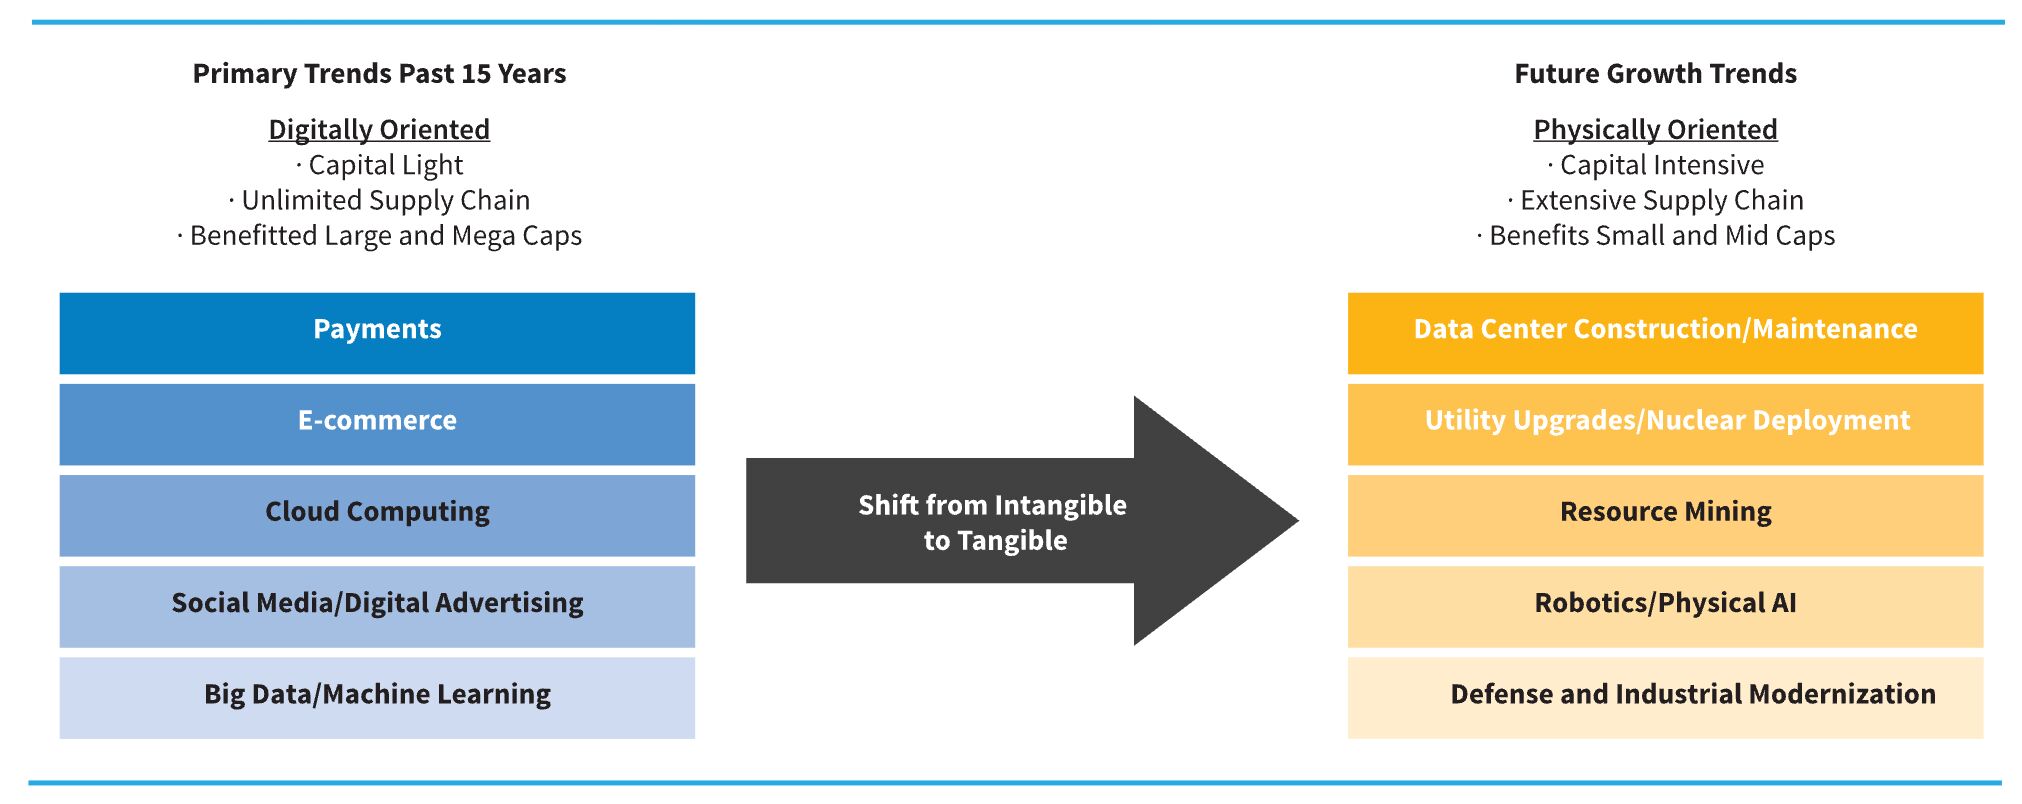
Anhaltend hohe Investitionsausgaben dieser großen Hyperscaler könnten für zahlreiche kleinere Unternehmen nachhaltige Umsatzströme schaffen und damit eine Abkehr von den kapitalarmen, digital ausgerichteten Trends der vergangenen 15 Jahre markieren. Während Large- und Mega-Cap-Unternehmen von früheren strukturellen Trends wie E-Commerce, Cloud-Software und digitalen Zahlungen über IP-basierte Technologien profitierten, treibt der Ausbau der KI-Infrastruktur eine umfassende Lieferkette an, von der kleinere Unternehmen in Bereichen wie dem Ausbau der Versorgungsinfrastruktur, dem Rohstoffabbau sowie dem Bau und der Wartung von Rechenzentren überproportional profitieren.
Viele Unternehmen in unserem Portfolio könnten von diesen wachsenden Endmärkten profitieren und stellen gewissermaßen die „Schaufeln und Spitzhacken“ dieser strukturellen Entwicklung bereit. Darüber hinaus dürfte die Einführung sich schnell weiterentwickelnder KI-Tools die Produktivität erhöhen und kleineren Unternehmen ermöglichen, ihre Kapazitäten zu skalieren und ihre Margenprofile auszuweiten.
Small Caps: Investitionen in den physischen Ausbau
Der Ausbau der KI-Infrastruktur markiert einen Wandel hin zu physisch orientiertem, kapitalintensivem Wachstum in Bereichen wie Rechenzentren, Versorgungsunternehmen, Bergbau und Robotik, die tendenziell Small und Mid Caps begünstigen.
Quelle: William Blair, Stand: 28. Februar 2026.
Säule 4: Höhere Binnenmarktausrichtung stabilisiert das makroökonomische Umfeld
Zwischen 2021 und 2024 belasteten Regulierungen das Wachstum erheblich, doch die aktuelle US-Regierung hat damit begonnen, Vorschriften zurückzunehmen und damit ein unternehmensfreundlicheres regulatorisches Umfeld zu schaffen. Eine geringere regulatorische Belastung, niedrigere Unternehmenssteuersätze und neue Anreize für die heimische Produktion in Verbindung mit günstigen Möglichkeiten zur Abschreibung von Investitionsausgaben fördern Innovationen und ein nachhaltiges Wachstum in den USA. Wir sind der Ansicht, dass dies die Expansion von US-Unternehmen begünstigen dürfte, wobei Small Caps zu den wichtigsten Profiteuren gehören könnten.
Darüber hinaus hat ein weniger belastendes regulatorisches Umfeld günstigere Bedingungen für Fusionen und Übernahmen geschaffen. Jahre regulatorischer Einschränkungen haben zu einem erheblichen Nachholbedarf bei Transaktionen geführt. Attraktiv bewertete, qualitätsorientierte Small-Cap-Unternehmen könnten potenziell bevorzugte Übernahmeziele für Large-Cap-Marktführer sein, die ihre starken Bilanzen für ihre nächste Wachstumsphase einsetzen möchten.
Zudem bieten Small Caps tendenziell einen direkteren Zugang zum heimischen Wachstum und reagieren weniger sensibel auf Währungsbewegungen sowie Veränderungen in der Zoll- und Handelspolitik, von denen große multinationale Unternehmen stärker betroffen sind.
Die Deregulierungswelle trifft auf den Vorteil heimischer Umsätze
2025 verzeichnete erstmals seit mehr als zwei Jahrzehnten einen Nettorückgang der Regulierungskosten und kehrte damit einen mehrjährigen Anstieg um. Wir sind der Ansicht, dass Small Caps davon im Vergleich zu Large Caps überproportional profitieren dürften.
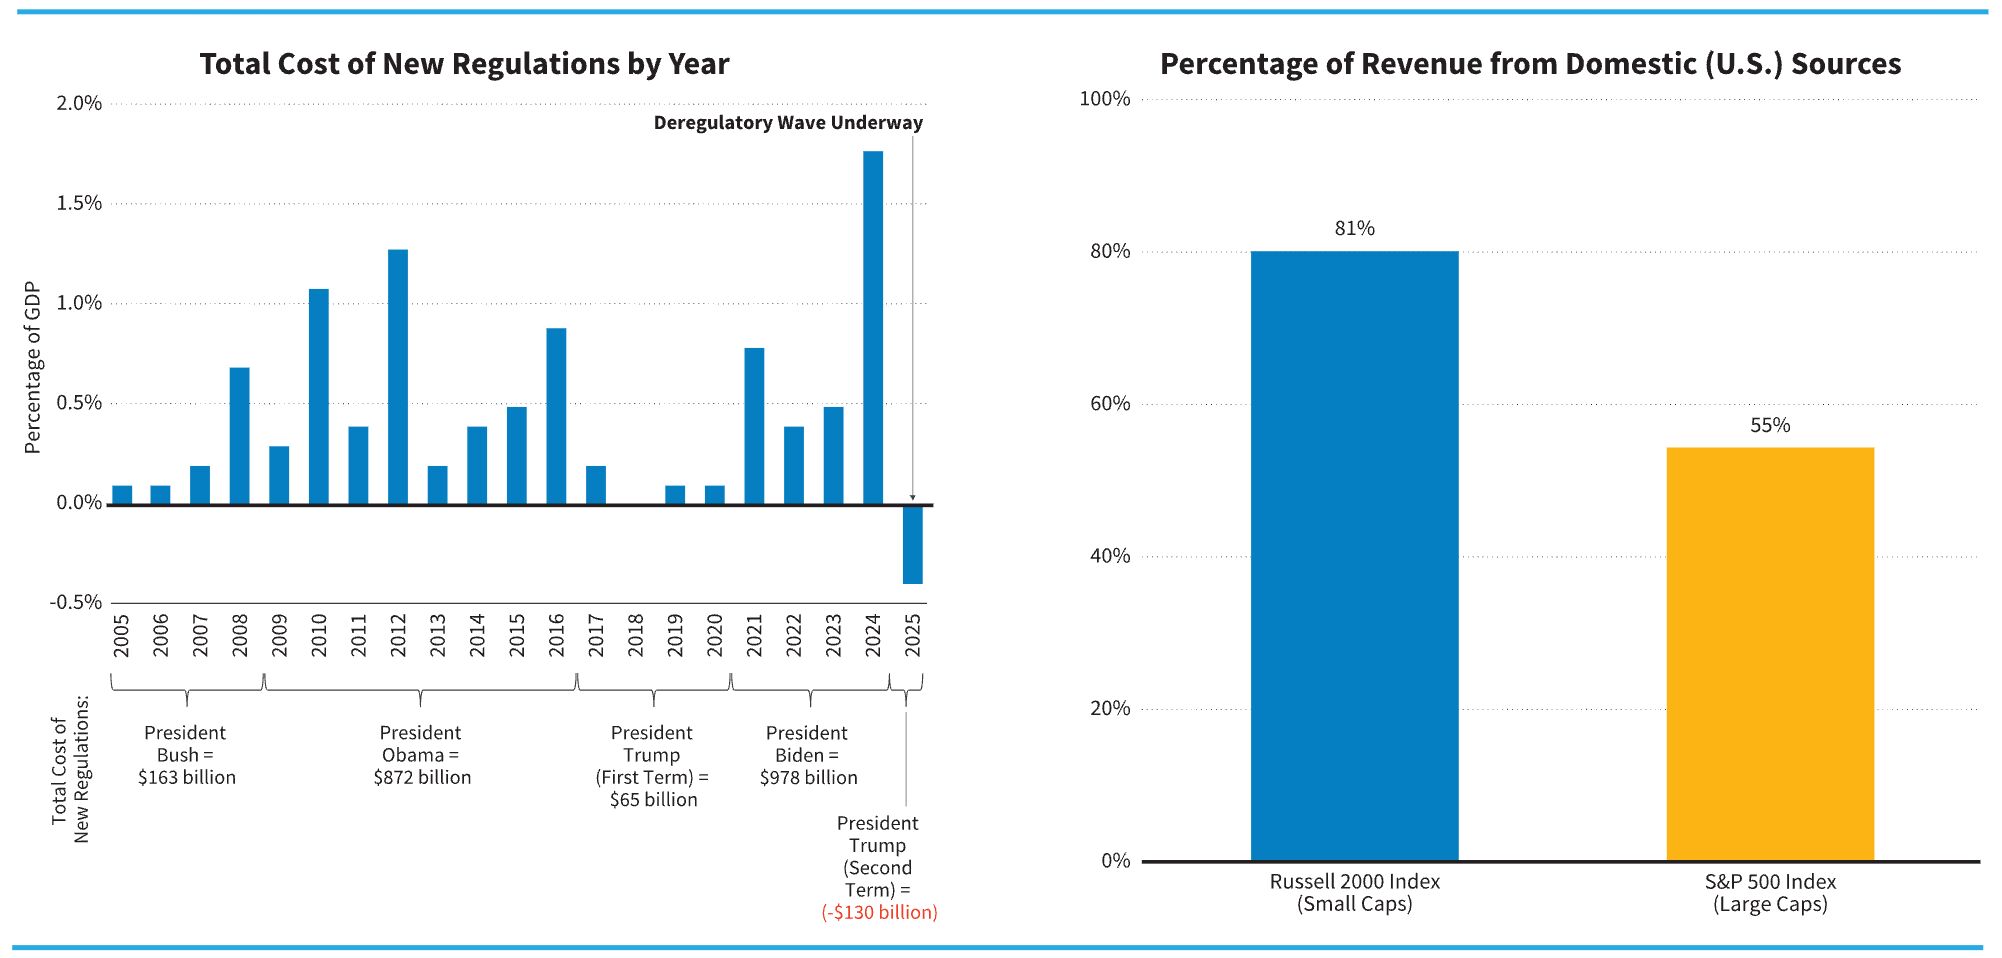
Quellen: Für die linke Grafik: Piper Sandler, Doug Holtz-Eakin, American Action Forum und William Blair, Stand: 31. Dezember 2025. Die geschätzten Kosten beziehungsweise Einsparungen basieren auf vorgeschlagenen und endgültigen Regelungen, die im Federal Register veröffentlicht wurden und eine quantifizierte Schätzung der wirtschaftlichen Auswirkungen oder des administrativen Aufwands enthalten. Für die rechte Grafik: FactSet GeoRev und William Blair, Stand: 31. Dezember 2025. Heimische Umsätze bezeichnen den in den USA erzielten Umsatz als Anteil am Gesamtumsatz. GDP steht für Bruttoinlandsprodukt.
Säule 5: Diversifizierung weg von der Mega-Cap-Konzentration
Die Konzentration in Large-Cap-Indizes hat historische Extremwerte erreicht. Die größten Unternehmen machen inzwischen 38 % der Marktkapitalisierung des S&P 500 Index aus. Damit hängen die Renditen von Large-Cap-Indizes zunehmend von der Entwicklung einer Handvoll technologieorientierter Unternehmen ab und weniger von einem breit abgestützten Gewinnwachstum.
Small Caps weisen eine stärkere Gewichtung von Finanzwerten, Industrieunternehmen und Gesundheitsunternehmen auf. Diese Sektoren sind in Large-Cap-Indizes, die von Mega-Cap-Technologiewerten dominiert werden, unterrepräsentiert.
Wir sind der Ansicht, dass Small Caps einen Renditestrom bieten können, der weniger stark mit diesen Mega-Cap-Unternehmen korreliert und damit einen echten Diversifikationsvorteil bietet, anstatt lediglich eine andere Variante derselben konzentrierten Positionierung darzustellen. Die Beimischung von Small Caps kann dazu beitragen, das Konzentrationsrisiko einzelner Unternehmen und Sektoren auf Ebene des Gesamtportfolios zu reduzieren. Historisch gingen Phasen extremer Indexkonzentration, beispielsweise während der Dotcom-Ära, Perioden einer breiteren Marktteilnahme voraus.
Small Caps bieten einen deutlich anderen Sektormix
Small-Cap-Indizes weisen höhere Gewichtungen in den Bereichen Finanzen, Gesundheit und Industrie auf. Large Caps sind dagegen deutlich stärker auf Technologie ausgerichtet, insbesondere wenn die Mega-Cap-Technologiekonzerne berücksichtigt werden, die den Sektoren Kommunikationsdienstleistungen und zyklischer Konsum zugeordnet sind.
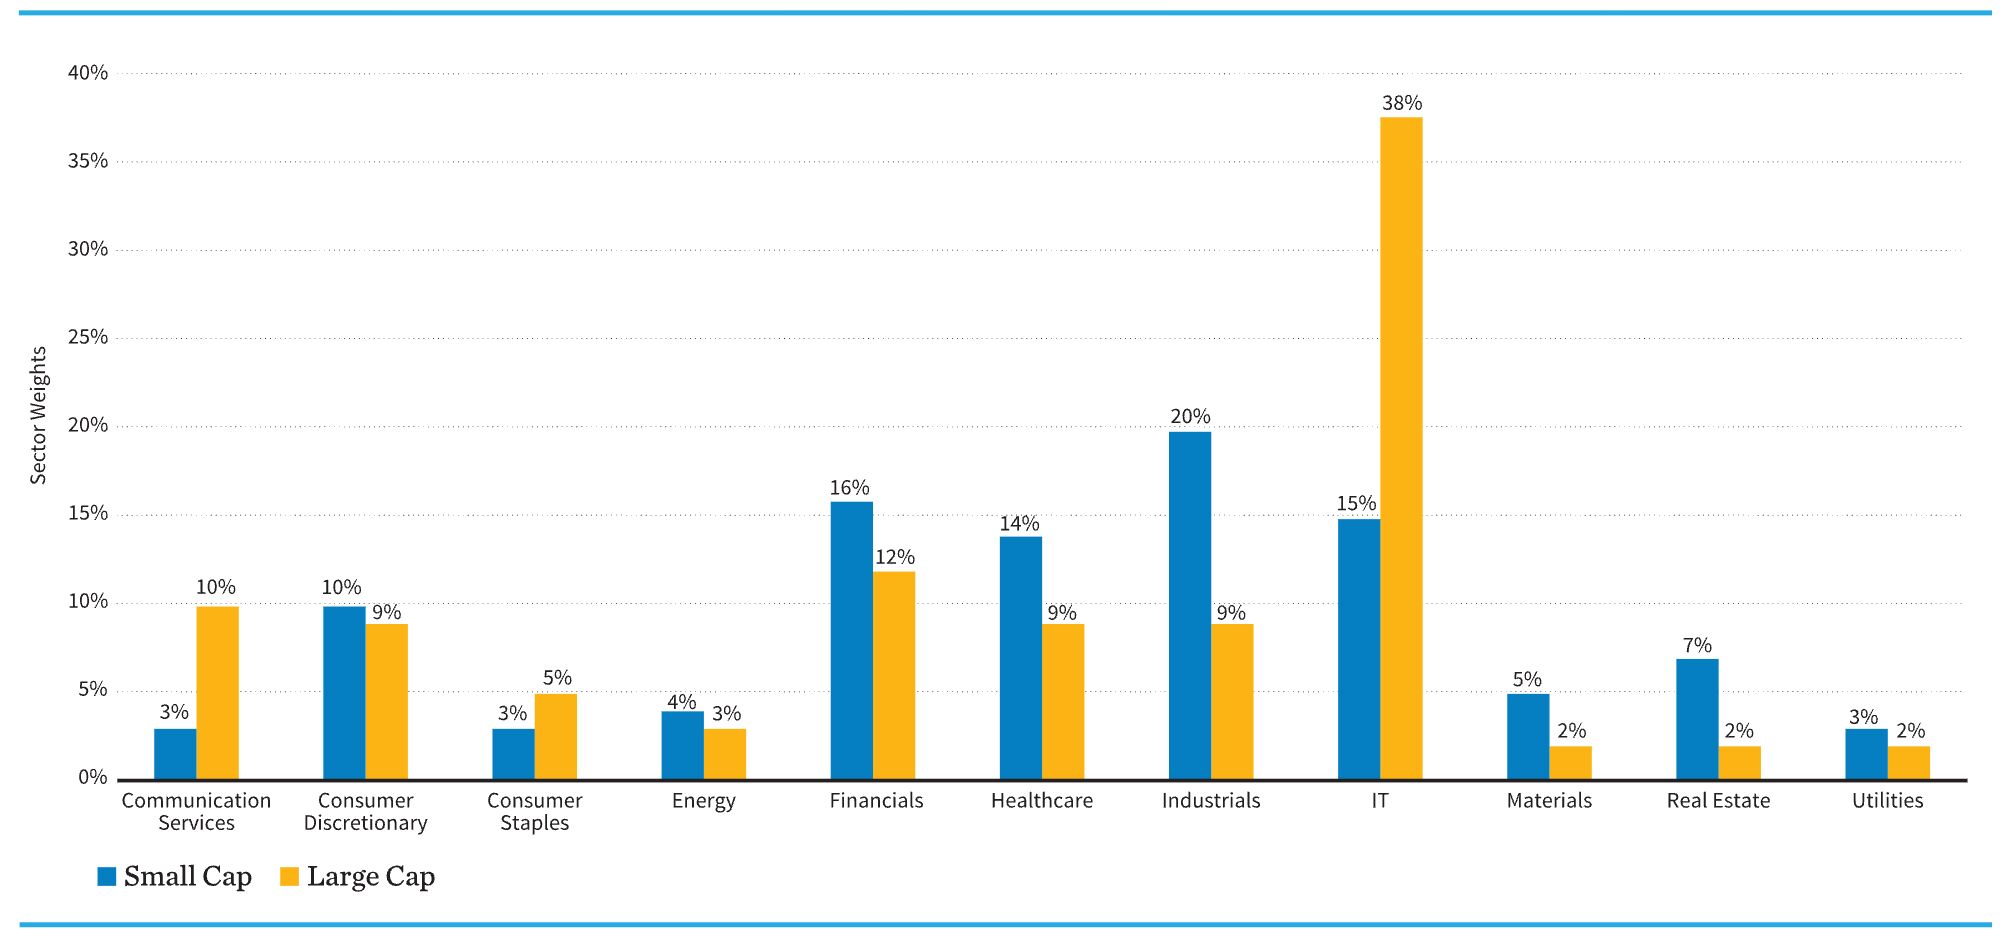
Quellen: FactSet und William Blair, Stand: 30. Juni 2026. Small Caps werden durch den Russell 2000 Index repräsentiert. Large Caps werden durch den S&P 500 Index repräsentiert. Diversifikation bietet keinen Schutz vor Verlusten.
Wir halten die Argumente für Small Caps für überzeugend
Nachdem Small-Cap-Aktien in dem am 31. Juli 2026 endenden Einjahreszeitraum eine Rendite von 34 % erzielt haben, gewinnen fundamentale Katalysatoren wie robuste Investitionsausgaben entlang der KI-Lieferkette, breit abgestützte Gewinnverbesserungen, ein unternehmensfreundlicheres regulatorisches Umfeld in den USA und Bewertungsabschläge nahe historischen Höchstständen zunehmend an Bedeutung.
Unserer Ansicht nach trägt eine höhere Small-Cap-Allokation nicht nur dazu bei, die extreme Konzentration auf wenige große Unternehmen am Markt zu reduzieren, sondern positioniert Portfolios auch so, dass sie potenziell von der nächsten Phase eines breit abgestützten US-Wirtschaftswachstums profitieren können. Wir sind der Ansicht, dass die aktuellen relativen Bewertungen und der makroökonomische Rückenwind ein günstiges Umfeld für Small-Cap-Aktien schaffen. Dies könnte der richtige Zeitpunkt sein, das Engagement zu erhöhen.
Möchten Sie mehr Einblicke in die Wirtschaft und die Investitionslandschaft? Abonnieren Sie hier den William Blair Investment Management Blog
Weitere beliebte Meldungen:


