
Große US-Pharmaunternehmen wurden im vergangenen Jahr deutlich neu bewertet. Ist die Gewinndynamik stark genug, um die Aussichten des Sektors zu stützen?
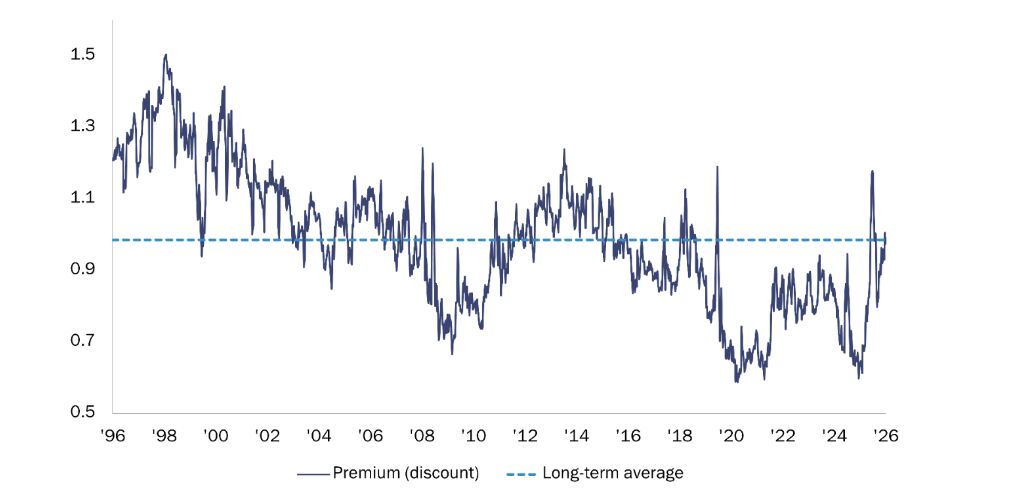
Die Gewinndynamik der US-Biopharmaunternehmen ist positiv, erklärt die Neubewertung seit Mitte 2025 jedoch nicht vollständig. Pharma wird derzeit weitgehend im Einklang mit seinem langfristigen Durchschnitt gehandelt, ist also eher fair bewertet als überzogen. Die nachstehende Grafik zeigt das erwartete Kurs-Gewinn-Verhältnis des S&P Pharmaceuticals im Verhältnis zum breiteren S&P 500. Sie zeigt den Aufschlag oder Abschlag, mit dem Pharmaunternehmen gegenüber dem breiteren Markt gehandelt werden.
Erwartetes KGV des S&P 500 Pharmaceuticals gegenüber dem S&P 500¹
Vier weitere zentrale Faktoren erklären diese Outperformance. Erstens ein sprunghafter Anstieg wissenschaftlicher Innovationen, wobei neue Wirkstoffmodalitäten² dazu beitragen, einen erheblichen ungedeckten medizinischen Bedarf zu adressieren. Zweitens ist das Risiko hinsichtlich der US-Arzneimittelpreise nach den jüngsten Vereinbarungen zurückgegangen, wodurch die Risikoprämien gesunken und die Bewertungsmultiplikatoren gestiegen sind. Drittens wenden sich Anleger dem Sektor als Absicherung gegen KI-Risiken zu, angezogen von seinem stabilen Wachstum, soliden Bilanzen und robusten Cashflow. Schließlich erkennt der Markt zunehmend, dass Biopharma zu den wichtigsten Nutznießern der Einführung von KI gehört, da diese die Produktivität in Forschung und Entwicklung bei der Entdeckung und Entwicklung von Arzneimitteln steigert.
Onkologie, Autoimmunerkrankungen, Orphan Drugs für seltene Erkrankungen, Therapien zur Gewichtsreduktion und altersbedingte Neurodegeneration sind die wichtigsten Wachstumsbereiche für große Pharmaunternehmen. Können Innovationen in diesen Nischen die intensive Patentklippe ausgleichen?

Wir glauben, dass dies möglich ist. Investitionen in die eigene Pipeline in Kombination mit einem finanziellen Spielraum für Business Development und Übernahmen, dürften der Biopharmaindustrie helfen, die bevorstehende Patentklippe³ zu überwinden und langfristiges Wachstum aufrechtzuerhalten. Mehrere zentrale Therapiebereiche treiben dieses Potenzial. Die Onkologie bleibt ein dominanter, skalierbarer Markt mit solider F&E-Produktivität. Autoimmunerkrankungen bieten aufgrund der Notwendigkeit einer chronischen Behandlung und der hohen Therapietreue der Patienten ein nachhaltiges Wachstumspotenzial. Seltene Erkrankungen stellen eine attraktive Chance dar, bei der Fortschritte in den Bereichen KI und Genomik auf die genetischen Ursachen vieler bislang unbehandelter Erkrankungen abzielen können. Darüber hinaus werden wissenschaftliche Durchbrüche in den Bereichen Kardiometabolik und Neurowissenschaften die globalen wirtschaftlichen und gesellschaftlichen Belastungen verringern.
Viele westliche Unternehmen lizenzieren Produkte chinesischer Unternehmen ein, sobald diese Phase 1 erfolgreich abgeschlossen haben. Sehen Sie Risiken in diesem Geschäftsmodell? Wie wichtig ist es für die großen westlichen Unternehmen?
Die umfangreiche Auslizenzierung⁴ chinesischer Biopharmaunternehmen, die von regionalen Innovationen getragen wird, bietet klare globale Vorteile. China verfügt über einzigartige Stärken in der Arzneimittelentwicklung, darunter KI-gestützte Chemie, große Patientenpopulationen, eine schnelle Rekrutierung für klinische Studien und niedrige Kosten. Dies erfüllt für westliche Unternehmen einen wichtigen doppelten Zweck. Erstens können sie teure M&A-Transaktionen durch günstigere klinische Wetten mit hohem Ertragspotenzial ergänzen. Zweitens kann eine kostengünstigere Arzneimittelentwicklung den Zugang zu Medikamenten in Entwicklungsländern verbessern. Zwar bestehen Risiken, etwa die Frage, ob sich frühe regionale Ergebnisse aufgrund biologischer Unterschiede oder unterschiedlicher Studiendesigns global übertragen lassen, doch die geringen anfänglichen Kosten dürften diese Risiken überwiegen.
In welchen Bereichen erscheinen europäische Pharmakonzerne besonders wettbewerbsfähig?
Der globale Charakter der Biopharmabranche erschwert einen direkten Vergleich zwischen US-amerikanischen und europäischen Unternehmen, da jedes Unternehmen aufgrund von F&E und kommerziellen Wettbewerbsvorteilen⁵ in unterschiedlichen Bereichen führend ist. Historisch gesehen waren europäische Unternehmen weniger stark in staatlichen US-Segmenten wie Medicare engagiert. Dies schützte sie vor Befürchtungen hinsichtlich der US-Arzneimittelpreisregulierung, während Anlegerkapital in den US-Technologiesektor floss. Europas fundamentale Stärke könnte aufgrund der weltweit breit verteilten Patientenpopulationen im Bereich seltener Erkrankungen liegen. Darüber hinaus können europäische Unternehmen hohe Preise für Orphan Drugs durchsetzen, ohne die staatlichen Haushalte übermäßig zu belasten.
Erwarten Sie, dass M&A ein wichtiger Treiber für die Renditen des Pharmasektors sein wird?
M&A-Aktivitäten im Biopharmasektor steigern die Branchenrenditen auf zwei Ebenen. Erstens übernehmen größere Unternehmen Small- und Mid-Cap-Unternehmen in der Regel aufgrund konkurrierender Gebote mit hohen Aufschlägen, wodurch unmittelbar Wert für die Aktionäre geschaffen wird. Zweitens verbessern Übernahmen bereits vermarkteter Arzneimittel oder von Pipeline-Assets das Finanzprofil der Käufer durch Kostensynergien und langfristiges Gewinnwachstum. Angetrieben von der bevorstehenden Patentklippe und soliden Cash-Positionen könnten größere Biopharmaunternehmen in den kommenden Jahren problemlos mehr als die Hälfte des Biotechnologiesektors übernehmen.
Welche strategischen Implikationen ergeben sich für Anleger, die in Pharma investieren möchten? Welche strukturellen Fallen sollten vermieden werden, um das Kapital langfristig zu erhalten?
Seit 2020 hat Biopharma ein robustes Wachstum erzielt und zugleich Schutz vor einer breiteren Marktinstabilität geboten. Für Anleger bildet der Sektor eine Brücke zwischen der digitalen Wirtschaft und den dauerhaften Gesundheitsbedürfnissen der Menschheit. KI beschleunigt die Forschung, während alternde Bevölkerungen und ungedeckter medizinischer Bedarf die langfristige Nachfrage stützen.
Anleger, die am strukturellen Wachstum von Pharma partizipieren möchten, sind unserer Ansicht nach besser beraten, breiter in den Gesundheitssektor zu investieren, als sich ausschließlich auf die Arzneimittelherstellung zu konzentrieren. Die Kräfte hinter diesen Thesen, alternde Bevölkerungen, ungedeckter medizinischer Bedarf und die Produktivitätssteigerungen durch KI, wirken entlang der gesamten Wertschöpfungskette im Gesundheitswesen und nicht nur in den Pipelines großer Pharmaunternehmen. Medizintechnik, Diagnostik, Life-Science-Instrumente und Gesundheitsdienstleistungen profitieren jeweils über unterschiedliche, nur schwach miteinander korrelierte Geschäftsmodelle von diesen Rückenwinden. Eine breitere Allokation reduziert zudem jene Risiken, die bei reinen Pharmaanlagen am stärksten ausgeprägt sind: Patentklippen, binäre klinische Studienergebnisse und die Regulierung von Arzneimittelpreisen, die den Bewertungsmultiplikator des Sektors regelmäßig unter Druck setzt. Gleichzeitig erweitert sie das Anlageuniversum und gibt aktiven Managern mehr Spielraum, Bewertungsunterschiede auszunutzen und in Richtung der attraktivsten risikobereinigten Profile zu rotieren.
Von Simone Poma und Dr. Leonildo Delgado. Portfolio Manager bei J. Safra Sarasin
Weitere beliebte Meldungen:


¹ Quelle: Bank J. Safra Sarasin Ltd, Bloomberg, Stand 28.08.2026. Das erwartete KGV bezeichnet das Kurs-Gewinn-Verhältnis auf Basis prognostizierter Gewinne.
² Neue Wirkstoffmodalitäten bezeichnen innovative, fortschrittliche Klassen von Arzneimitteln, die über traditionelle Pharmazeutika hinausgehen und Krankheiten auf molekularer, genetischer oder zellulärer Ebene behandeln.
³ Die Patentklippe bezeichnet den Verlust der Exklusivität, wenn die Patente wichtiger Medikamente auslaufen und dadurch günstigere Generika auf den Markt kommen können.
⁴ Auslizenzierung bezeichnet den Verkauf der Rechte zur Entwicklung eines Arzneimittels an ein anderes Unternehmen.
⁵ Moats bezeichnen dauerhafte Wettbewerbsvorteile, die Marktanteile schützen.
Wichtige Informationen: Die Inhalte auf dieser Webseite dienen ausschließlich der allgemeinen Orientierung und Information. Sie sollten weder als Anlageberatung noch als Angebot, Aufforderung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten oder Dienstleistungen verwendet oder betrachtet werden. Sie geben keinen Hinweis auf die zukünftige Wertentwicklung. Die Wertentwicklung in der Vergangenheit ist kein Indikator für die zukünftige Wertentwicklung. Jede Anlage ist mit Risiken verbunden.
