
Im Einklang mit unserer Prognose hat der Offenmarktausschuss der Federal Reserve den Zielkorridor für die Fed-Funds-Rate um 25 Basispunkte auf 3,75% bis 4,00% angehoben – die erste Leitzinserhöhung seit Juli 2023. Die eigentliche Überraschung war das Abstimmungsverhältnis: Der Beschluss fiel einstimmig mit 12:0 Stimmen. Nachdem im Juli noch drei Falken vergeblich für eine Straffung votiert hatten, stand diesmal das gesamte Gremium – einschliesslich der taubenhaften Mitglieder – hinter dem Schritt.
Auch das Statement wurde falkenhaft geschärft: Die Passage, wonach die erhöhte Inflation teilweise Angebotsschocks – etwa bei der Energie – geschuldet sei, wurde ersatzlos gestrichen. Stattdessen heisst es nun, der heutige Schritt unterstütze eine »zeitgerechtere Rückkehr« zum 2%-Ziel. Die Konjunkturbeschreibung wurde zugleich aufgehellt: Der Binnenkonsum zeige sich widerstandsfähig, Produktivitätswachstum und Investitionen seien kräftig.
Projektionen: mehr Wachstum, mehr Inflation, höhere Dots
Die neuen Makroprognosen untermauern den Kurswechsel (siehe Tabelle). Die Wachstumsprognosen wurden für 2026 auf 2,3% und für 2027 auf 2,4% angehoben, die Arbeitslosenquote sehen die Währungshüter über den gesamten Prognosehorizont bei tiefen 4,1%. Gleichzeitig wurde die Kerninflationsprognose für 2026 auf 3,4% hochgesetzt – das 2%-Ziel erreicht die Fed erst am Ende des neu bis 2029 reichenden Horizonts. Entsprechend falkenhaft fallen die Dots aus (vgl. Abbildung am Ende): Der Median signalisiert für dieses Jahr eine weitere Leitzinsanhebung auf 4,00% bis 4,25% und für 2027 ein Verharren auf diesem Niveau – »higher for longer« statt rascher Umkehr. Erst 2028 und 2029 zeigen die Punktprognosen eine behutsame Rückführung an.
Bemerkenswert ist daneben die Uneinigkeit über den neutralen Zins: Die längerfristigen Dots streuen über einen vollen Prozentpunkt von 2,875% bis 3,875% – offenbar gehen die Einschätzungen, wie stark der KI-Investitionsboom das Gleichgewichtszinsniveau anhebt, weit auseinander. Der Median wanderte jedenfalls nach oben, von 3,1% auf 3,2%.
Makroprognosen der Fed vom 16. September 2026
| Q4/2026 | Q4/2027 | Q4/2028 | Q4/2029 | Langfristig | |
|---|---|---|---|---|---|
| BIP-Wachstum* | 2,3 (2,2) ↑ | 2,4 (2,3) ↑ | 2,2 (2,2) | 2,1 | 2,0 (2,0) |
| Arbeitslosenquote** | 4,1 (4,3) ↓ | 4,1 (4,3) ↓ | 4,1 (4,2) ↓ | 4,1 | 4,2 (4,2) |
| Kerninflation* | 3,4 (3,3) ↑ | 2,5 (2,5) | 2,2 (2,1) ↑ | 2,0 | -- |
| Fed Funds Rate** | 4,1 (3,8) ↑ | 4,1 (3,6) ↑ | 3,9 (3,4) ↑ | 3,6 | 3,2 (3,1) ↑ |

Quelle: Federal Reserve; * in % gegenüber Vorjahr; ** in %; in Klammern Prognosen vom Juni 2026
Warsh: »Wir haben eine Dosis Akkommodation beseitigt«
In der Pressekonferenz begründete Kevin Warsh den Kurswechsel mit der Entwicklung der vergangenen sieben Wochen: Die Wirtschaft habe sich weiter belebt, der Aufwärtstrend bei der Inflation habe sich bestätigt, und die geopolitischen Risiken hätten zugenommen. Überhaupt scheine sich die US-Wirtschaft weiter zu festigen; als ein Zeichen der Stärke wertete er ausdrücklich den robusten Arbeitsmarkt. Damit könne sich die Fed auf die Inflationsseite ihres Mandats konzentrieren, und dort sieht Warsh keine Entwarnung: Die überraschend soften Preisdaten des Sommers zeigten ihm nicht, dass sich der unterliegende Teuerungstrend »bedeutsam verbessert« habe. Der Offenmarktausschuss sei schlicht nicht überzeugt gewesen, dass sich die Inflation Richtung Ziel bewegt – womit Warsh exakt den Massstab anwandte, den er in Jackson Hole formuliert hatte: »Sonst haben wir Arbeit zu erledigen.« Beim jüngsten Energiepreisschub werde die Fed sicherstellen, dass sich die Preissteigerungen »nicht verbreitern«.
Die Einstimmigkeit inszenierte der Fed-Chef als Botschaft: Das 12:0-Votum zeige die »Entschlossenheit« des Komitees, Preisstabilität zu liefern. Zu den nächsten Schritten blieb Warsh seiner Linie treu: Er sei »nicht im Forward-Guidance-Geschäft« und werde künftige Entscheide »nicht vorwegnehmen«. Zugleich liess er keinen Zweifel an der Richtung: Die Inflationsrisiken seien aufwärtsgerichtet, die Arbeitsmarktrisiken ausgeglichen. Die vielleicht wichtigste Botschaft lieferte er fast beiläufig: Mit der Anhebung habe die Fed lediglich »eine Dosis Akkommodation beseitigt« – ob die Geldpolitik damit bereits restriktiv sei, liess er offen. Die Tür für einen weiteren Schritt im Oktober steht damit weit offen.
Fazit: Weitere geldpolitische Straffungen wahrscheinlich
Aus unserer Sicht ist die US-Wirtschaft robust. Nach den starken Einzelhandelsumsätzen vom August (+1,2% im Vergleich zum Vormonat) deutet sich für das laufende Quartal ein Konsumwachstum von 3,0% bis 3,5% an. Das BIP dürfte in ähnlicher Grössenordnung expandieren. Gleichzeitig sollte die Investitionsbelebung bis Mitte 2027 anhalten und das Wachstum im Trend oberhalb von 2,0% halten. Darüber hinaus bleiben die Inflationsgefahren hoch – wir erwarten, dass die Teuerungsrate im Oktober auf 4,0% zusteuert und bis Anfang 2027 deutlich über 3,0% verharrt. Dies spricht für ein bis zwei weitere Leitzinsanhebungen um jeweils 25 Basispunkte, womit die Obergrenze der Fed-Funds-Rate bei 4,25% oder sogar 4,50% läge. Dazu würde auch die heute zur Schau gestellte Entschlossenheit der Fed passen, die Inflationsgefahren mit aller Macht zu bekämpfen.
Gleichzeitig bleibt jedoch der politische Druck hoch, es mit der geldpolitischen Restriktion nicht zu weit zu treiben. Auch die von Warsh eingesetzten Kommissionen dürften Argumente liefern, damit die Straffung nicht zu intensiv ausfällt: Neue Inflationsmasse sollten einen tieferen Teuerungstrend ausweisen, und die Produktivitätseffekte der KI-Investitionen könnten für einen zusätzlichen Disinflationsimpuls sorgen. Die an den Geldterminmärkten eingepreisten Zinsanhebungen von weiteren 75 Basispunkten bis Ende 2027 – die Obergrenze der Fed-Funds-Rate läge dann bei 4,75% – erscheinen uns deshalb etwas übertrieben.
Doch selbst wenn zwischenzeitlich Leitzinsanhebungen ausgepreist werden, dürfte der Aufwärtsdruck auf die US-Treasury-Renditen hoch bleiben – zum einen wegen der robusten Konjunktur, zum anderen wegen struktureller Faktoren wie der ausufernden Staatsverschuldung und des KI-Booms, der weiterhin viel Kapital absorbiert. Wir erwarten daher, dass die 10-jährigen US-Treasury-Renditen nach einem temporären Rücksetzer spätestens im Frühjahr 2027 Anlauf auf 5,10% bis 5,20% nehmen werden.
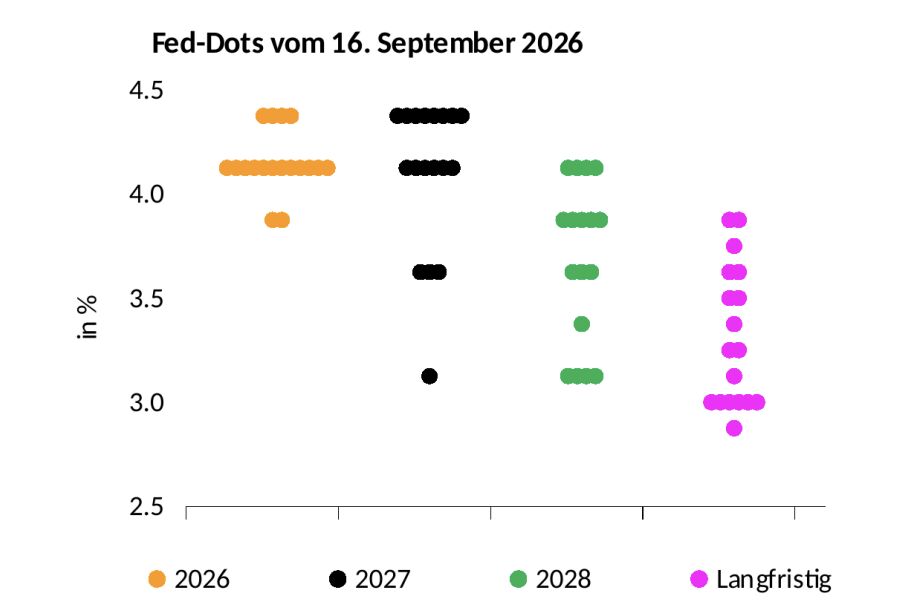
Quelle: Federal Reserve; Mittelwert des Zielbands in %; jeder Punkt = Zinsprojektion eines FOMC-Mitglieds
Von Dr. Daniel Hartmann, Chefvolkswirt, Bantleon AG
Weitere beliebte Meldungen:


Rechtlicher Hinweis
Die in diesem Beitrag gegebenen Informationen, Kommentare und Analysen dienen nur zu Informationszwecken und stellen weder eine Anlageberatung noch eine Empfehlung oder Aufforderung zum Kauf oder Verkauf von Anlageinstrumenten dar. Die hier dargestellten Informationen stützen sich auf Berichte und Auswertungen öffentlich zugänglicher Quellen. Obwohl die BANTLEON AG der Auffassung ist, dass die Angaben auf verlässlichen Quellen beruhen, kann sie für die Qualität, Richtigkeit, Aktualität oder Vollständigkeit der Angaben keine Gewährleistung übernehmen. Eine Haftung für Schäden irgendwelcher Art, die sich aus der Nutzung dieser Angaben ergeben, wird ausgeschlossen. Die Wertentwicklung der Vergangenheit lässt keine Rückschlüsse auf die künftige Wertentwicklung zu. Die Weitergabe, Verbreitung oder Vervielfältigung des vorliegenden Beitrags sowie die Verwendung oder Übernahme von Inhalten aus dem Beitrag – ganz oder teilweise, in veränderter oder unveränderter Form – sind ohne vorherige Zustimmung der BANTLEON AG nicht gestattet.
